


Rendements, risque de réinvestissement, visibilité… les arguments d’Akram Gharbi (Crédit Mutuel Asset Management) pour redécouvrir les fonds à échéance
Volatilité et hausse des taux : un contexte que l'on pourrait croire défavorable aux obligations sert en réalité les fonds à échéance.
C'est la thèse que défend Akram Gharbi, Responsable Gestion High Yield, Convertibles & Dettes émergents chez Crédit Mutuel Asset Management, dans une note publiée fin octobre.
La volatilité, alliée inattendue des fonds à échéance
Sur le segment BB du High Yield, celui des émetteurs les moins risqués, les rendements atteignent 5,5% sur des durations de 3 à 4 ans, leur plus haut niveau depuis 3 ans (données au 16 octobre 2026). Akram Gharbi en tire une conclusion : « il n'est pas nécessaire de prendre des risques excessifs pour capter des rendements que nous jugeons intéressants ».
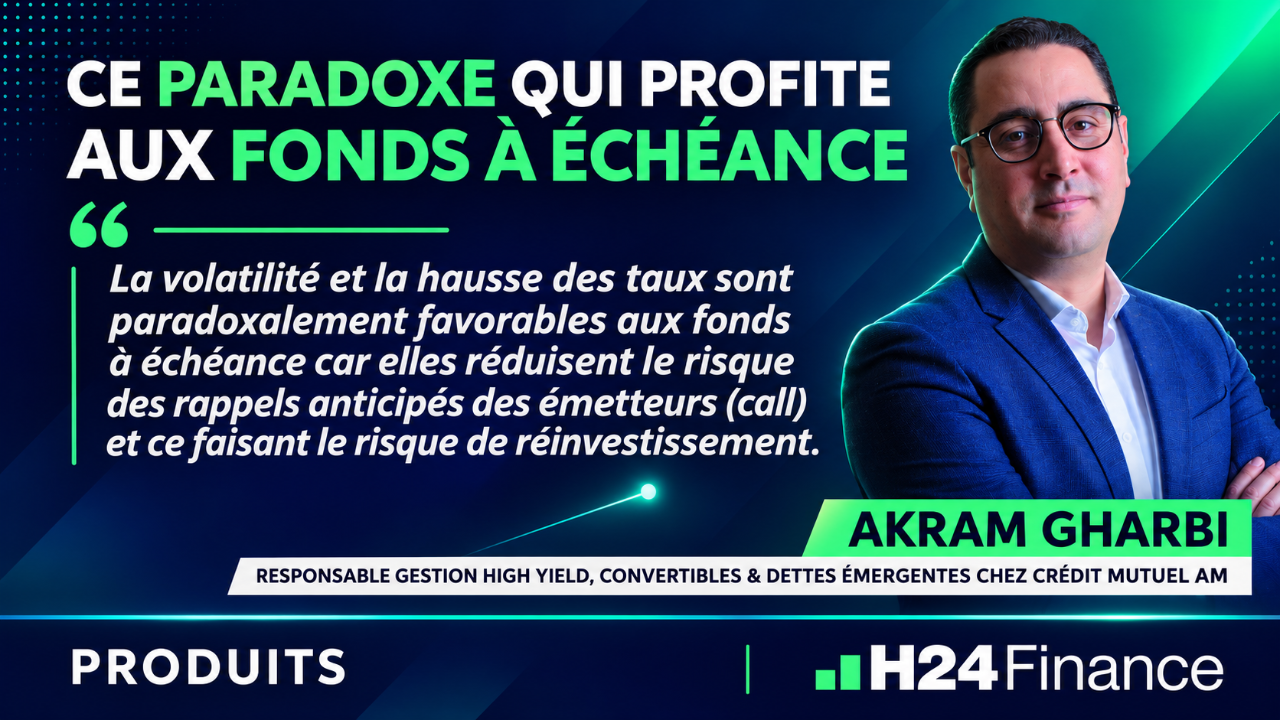
Ce contexte a un second effet, plus contre-intuitif. « La volatilité et la hausse des taux sont paradoxalement favorables aux fonds à échéance car elles réduisent le risque des rappels anticipés des émetteurs (call) et ce faisant le risque de réinvestissement », explique Akram Gharbi. Ce risque pèse sur un fonds contraint de replacer des liquidités à des conditions moins favorables.
Le risque de réinvestissement « est inversement corrélé à la volatilité des spreads de crédit et des taux d'intérêt », précise Akram Gharbi : plus les marchés sont agités, moins les rappels anticipés sont probables. Les chiffres actuels vont dans ce sens. « Actuellement, le rendement moyen du marché High Yield (6,5%) dépasse largement le coupon moyen versé par les émetteurs (5,3%), ce qui ôte tout intérêt économique à un refinancement anticipé », souligne Akram Gharbi.
Une trajectoire proche d'une obligation détenue en direct
Deuxième argument : la visibilité. « Les fonds à échéance ont l'avantage d'offrir une meilleure visibilité par rapport aux fonds obligataires classiques », estime Akram Gharbi.
Il le détaille ainsi : « la trajectoire de performance est plus facilement “modélisable” et elle est proche de celle d'un investissement direct dans une obligation classique ».
Cet avantage a toutefois une condition. Il vaut « si l'investisseur est en mesure d'accepter la volatilité des marchés », prévient Akram Gharbi, c'est-à-dire la réévaluation régulière des titres à leur prix de marché (« mark to market »).
Quand les nouvelles souscriptions profitent aux porteurs déjà en place
Dernier argument, plus technique : l'effet relutif. Akram Gharbi le résume ainsi : « la hausse récente des rendements obligataires rend les nouvelles souscriptions profitables aux porteurs actuels ». Le mécanisme tient à la nature des titres achetés : « les nouveaux flux sont investis sur des obligations affichant des rendements supérieurs et des prix plus décotés, offrant une meilleure convexité », ajoute Akram Gharbi.
Pour illustrer sa thèse, Akram Gharbi met en avant La Française Rendement Global 2031, qui investit dans des obligations High Yield de toutes zones géographiques (Europe, États-Unis, pays émergents), systématiquement couvertes du risque de change. « Fonds doté d'une architecture innovante, il bénéficie d'un univers d'investissement élargi ainsi qu'une flexibilité sur les maturités afin d'optimiser le rendement et de gérer efficacement le risque de réinvestissement », décrit Akram Gharbi.
Au 23 octobre 2026, le portefeuille affiche un rendement brut à maturité de 6,38% (brut de frais de gestion, net de couverture), un peu moins d'une centaine d'émetteurs, une notation moyenne BB+ et un profil de risque SRI 3.
Le raisonnement tient en une idée : ce qui inquiète aujourd'hui sur les marchés obligataires joue ici en faveur des fonds à échéance. À une condition, que la note rappelle elle-même : accepter les variations de valorisation en cours de route.
Pour en savoir plus CLIQUEZ ICI

