Un nouvel indicateur qui mesure l’illiquidité des marchés obligataires…
Depuis plusieurs mois, la communauté financière exprime son inquiétude concernant une diminution de la liquidité des marchés obligataires.
Les contraintes règlementaires adoptées pour répondre à la crise sont parfois pointées du doigt comme une cause de cette baisse de la liquidité.
Dans ce contexte, la Division de la Surveillance des Marchés et la Division Etudes, Stratégie et Risques de l’Autorité des marchés financiers ont entrepris d’analyser l’évolution de cette liquidité depuis 2005 sur le marché français.
En se basant sur des indicateurs validés par la recherche académique, l’AMF a construit un indicateur composite de suivi de l’évolution de la liquidité.
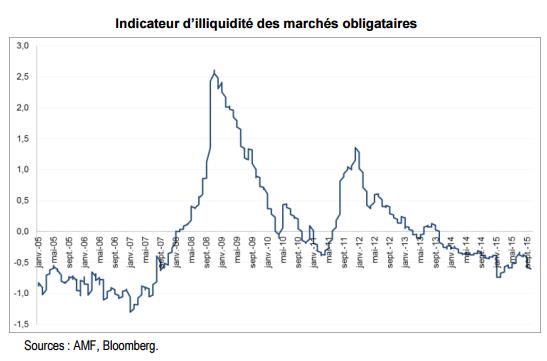
Les premiers résultats de cette étude montrent que la liquidité sur les obligations françaises n’a pas disparu.
Elle se serait même améliorée depuis 2012, revenant vers les niveaux atteints avant le déclenchement de la crise de la dette souveraine datant de 2011.
Le niveau de liquidité actuel reste néanmoins inférieur à celui observé avant la crise des subprimes (2005-2007).
Si le niveau général de liquidité apparait satisfaisant dans des conditions habituelles de marché, sa résilience en cas de chocs reste incertaine.
Les résultats de l’analyse menée montrent que, au-delà des règlementations post-crise dont l’influence est incertaine, des facteurs d’ordre conjoncturel tel que le niveau d’appétence au risque semblent avoir affecté significativement la liquidité.
Source : AMF, pour lire l'étude complète cliquer ici

Autres articles
Voir tous les articlesMarché
Dette française : faut-il craindre la contagion ?
Publié le 30 octobre 2026

Marché
Elles ont sorti le chéquier...
Publié le 02 octobre 2026

Marché
On vous donne quelques idées pour occuper les deux prochains jours...
Publié le 30 septembre 2026