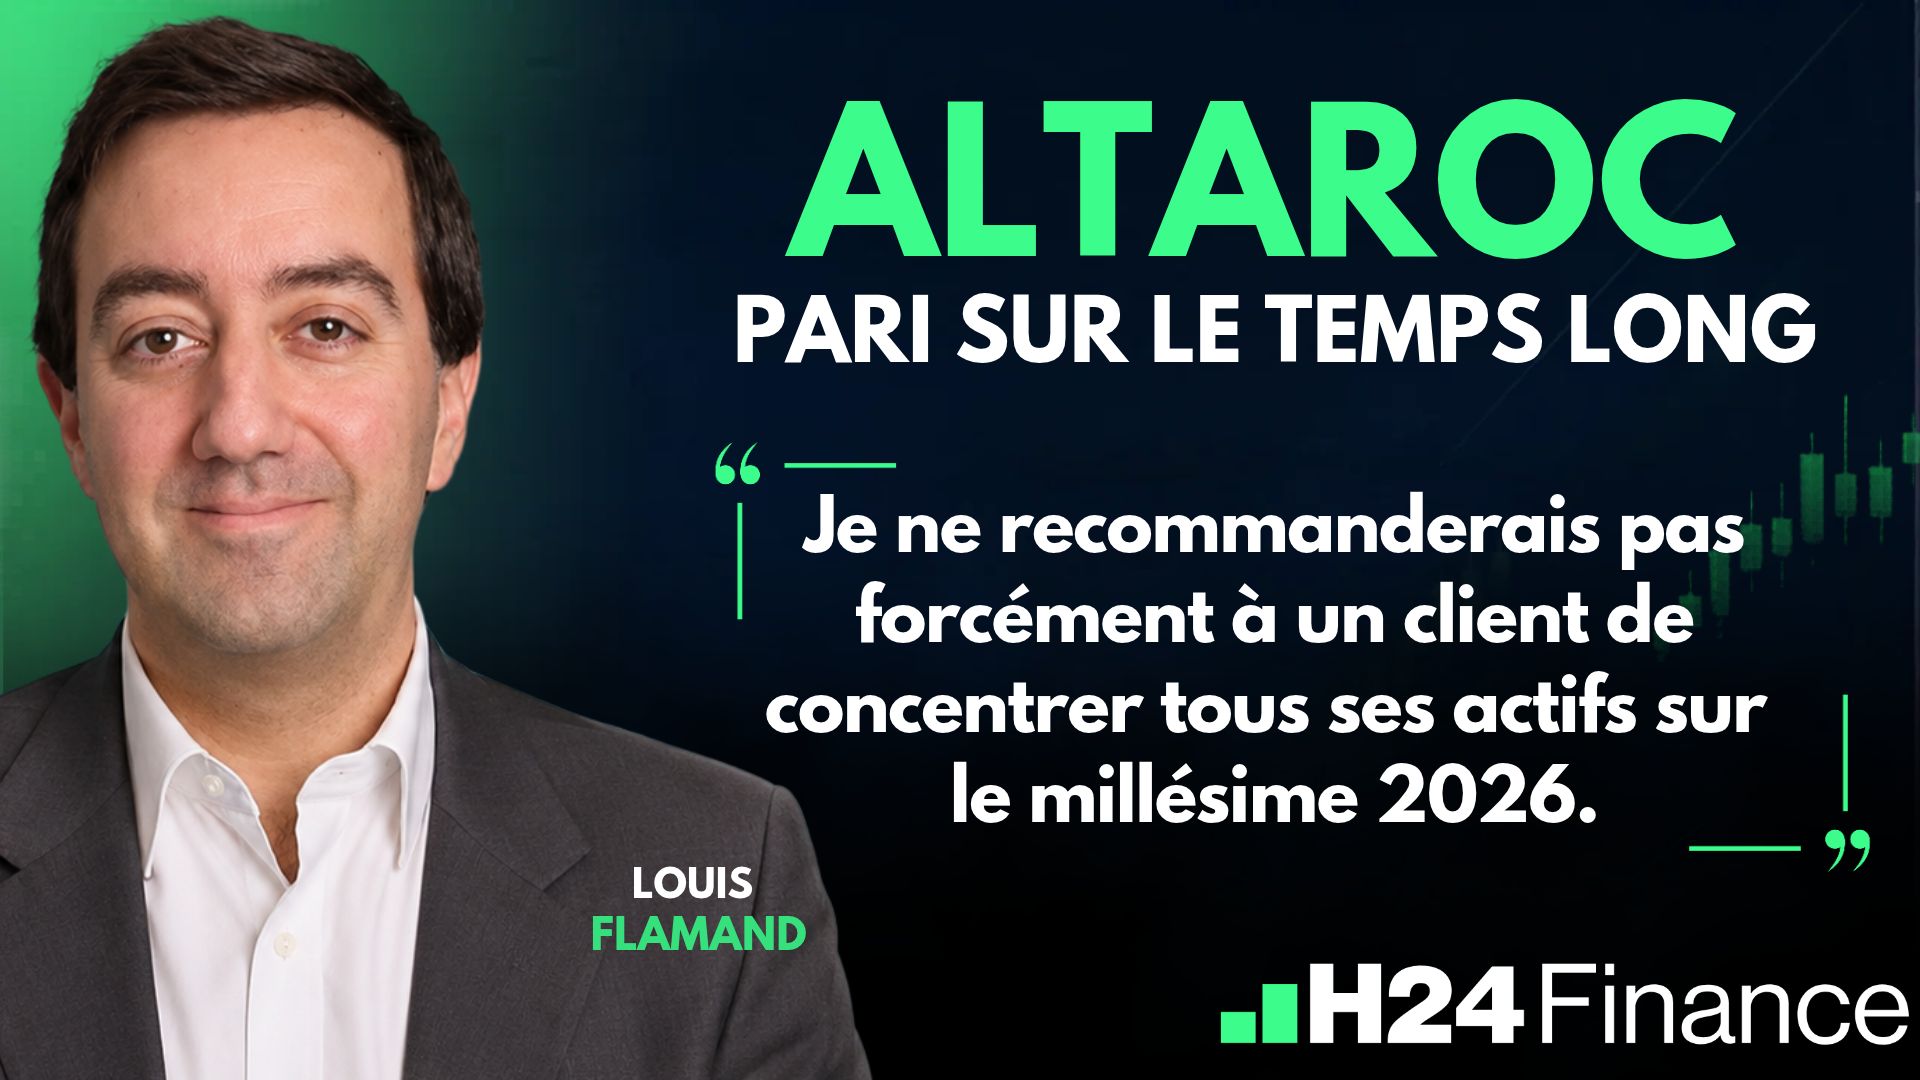
Louis Flamand (Altaroc) défend une exposition progressive au private equity plutôt qu'un pari sur un seul millésime
H24 a assisté à la conférence “Private Equity : quelles opportunités, quels risques, quelle place dans les portefeuilles ?” organisée par EOS/H24 avec Louis Flamand (Chief Investment Officer, Altaroc).
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 Selon Altaroc, les conditions d'acquisition se sont nettement améliorées pour les acheteurs, mais il vaut mieux étaler ses engagements sur plusieurs millésimes que parier sur un seul.
📌 Dans les logiciels, l'IA ne frappe pas tous les éditeurs de la même façon : Altaroc privilégie les « systems of record » et des gérants spécialistes.
📌 Écarts de valorisation entre gérants, horizon de dix ans, liquidité limitée : le private equity doit rester une poche illiquide, construite dans la durée.
Un point d'entrée intéressant, mais pas de pari sur un millésime
Louis Flamand s'appuie sur les performances historiques des stratégies de buy-out et de growth equity, celles que cible Altaroc. Le seuil du premier quartile démarre très souvent à 20-25% de TRI net, et plutôt autour de 13-14% pour les mauvais millésimes. Les fonds constitués peu avant une crise ont historiquement moins bien performé, tandis qu'investir après une correction de valorisation peut offrir un meilleur point d'entrée.
Selon lui, les conditions d'acquisition ont été fortement revues à la baisse, vers des niveaux comparables à ceux d'il y a dix ans. Beaucoup d'actifs achetés entre 2018 et 2021 à prix élevés restent invendus, face à moins de capital disponible : les acheteurs reprennent la main.
Pour autant, le market timing est très difficile en private equity. « Je ne recommanderais pas forcément à un client de concentrer tous ses actifs sur le millésime 2026 », prévient Louis Flamand. Il préconise de lisser les points d'entrée, comme le font les grands institutionnels, qui engagent à peu près les mêmes montants chaque année.
« La SaaS-pocalypse » est derrière nous : l'IA fait le tri
Sur les logiciels, souvent boudés par le non coté, Louis Flamand rappelle que l'indice des logiciels nord-américains gagnait près de 7% depuis le 1er janvier au 9 octobre. « La SaaS-pocalypse dont on a parlé, elle est totalement derrière nous déjà », estime Louis Flamand. Les résultats des éditeurs progressent, portés par les premiers modules d'IA, alors que les multiples restent près de 30% sous leur moyenne 2018-2025.
Tous les logiciels ne sont pas égaux. Altaroc investit aux côtés de gérants qui se concentrent presque exclusivement sur les « systems of record », les registres de référence des entreprises (comptes, contrats, données réglementaires), dont l'information doit être exacte, traçable et auditable. « L'IA vient s'appuyer sur le System of Record », explique Louis Flamand. Les éditeurs peuvent ainsi capter une part des budgets opérationnels de leurs clients, et pas seulement leurs budgets informatiques.
Altaroc n'investit que dans des fonds spécialistes, jamais généralistes. Dans le logiciel, Louis Flamand cite HG, Thoma Bravo et Main Capital Partners. La cybersécurité fait aussi partie des thèmes. Il note qu'on pourrait aussi jouer l'IA via les data centers, mais que leurs besoins en capitaux sont immenses et leurs valorisations d'entrée déjà élevées.
Valorisations, liquidité, allocation : le long terme d'abord
Louis Flamand alerte sur les politiques de valorisation, qui varient d'un gérant à l'autre. Dans une même société, deux fonds entrés au même moment et aux mêmes conditions la valorisent 1,9 fois la mise pour l'un, 2,5 fois pour l'autre. « Il faut vraiment comprendre comment le gérant valorise ses investissements », insiste Louis Flamand. On ne sélectionne donc pas un fonds sur un simple tableau de TRI et de multiples, et il recommande d'être accompagné par des professionnels de la sélection.
Le fonds fermé suit le temps long : l'argent est appelé sur cinq ans, la mise est récupérée vers l'année 7, la plus-value arrive ensuite. L'engagement est d'une décénnie : « Je signe un chèque en blanc à 10 ans », résume Louis Flamand. D'où l'importance, selon lui, de construire une relation de confiance avec les gérants plusieurs années avant d'investir, en suivant leur évolution et en vérifiant qu'ils tiennent leurs engagements. Côté evergreen, la couche de cash nécessaire à la liquidité pèse mécaniquement sur la performance. Altaroc a bâti le sien à 100% sur le secondaire, acheté avec des décotes qu'il situe « peut-être » autour de 20%. Il met en garde contre le semi-liquide : « Tout le monde veut sortir au même moment », avertit Louis Flamand.
Sur la place dans le portefeuille, tout dépend du patrimoine. Il avance 10% comme un chiffre qui lui paraît peut-être raisonnable, c'est-à-dire la part qu'on peut se permettre d'immobiliser. Sa méthode : diviser l'enveloppe par trois et s'engager chaque année, pour que les distributions des premiers millésimes financent les suivants.
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesNon Coté
Private Equity : les trois indicateurs pour juger un fonds...
Publié le 02 novembre 2026

Non Coté
Ils sont les spécialistes sur le sujet…
Publié le 28 octobre 2026

Non Coté
C'est la fin de l'argent facile : cinq critères pour distinguer les meilleurs gérants...
Publié le 23 octobre 2026