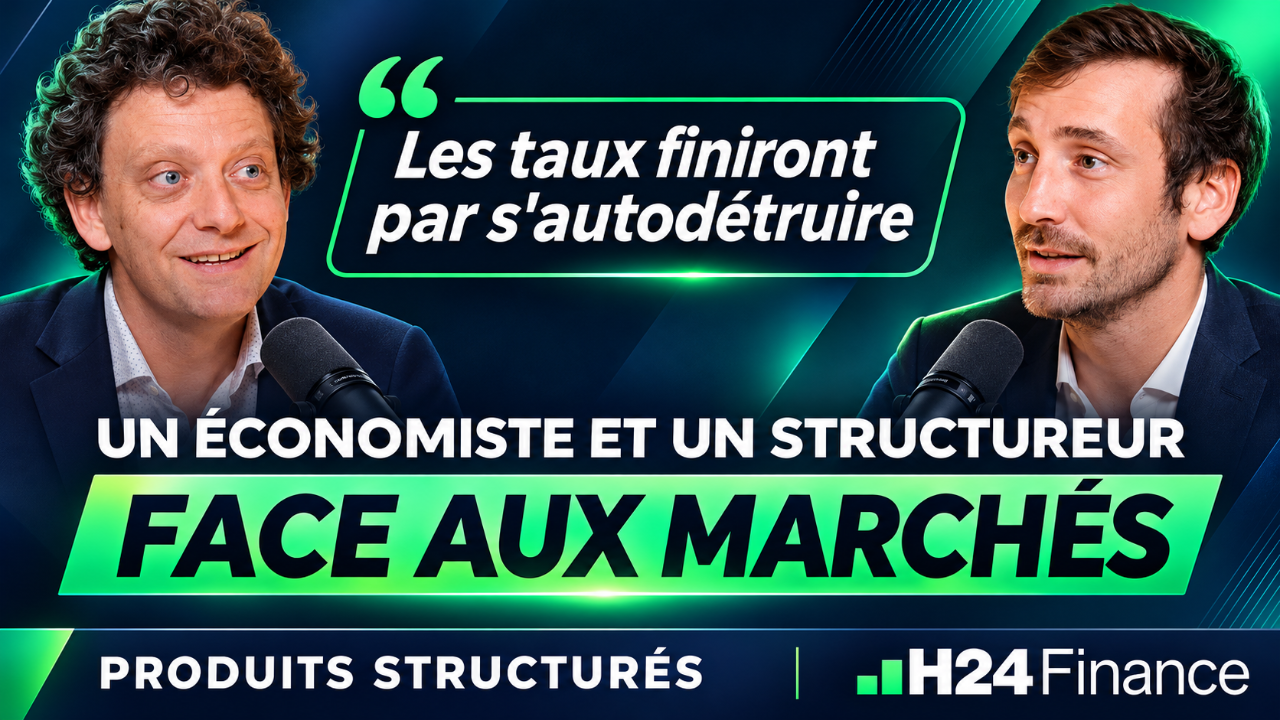
« Off the Radar » : l’économiste Thibault Prébay et Thibault Loison (AYDO) confrontent leur lecture des marchés et ses effets sur les produits structurés
Les indices américains sont au plus haut, alors qu'une bonne partie des valeurs qui les composent a déjà perdu 20 à 25%. Pour Thibault Prébay, économiste indépendant et family officer, ce sommet cache une dispersion que peu d'investisseurs regardent, ainsi que des valorisations liées à l'IA qui reposent sur un financement en circuit fermé.
C'est l'un des sujets abordés dans « Off the Radar », la nouvelle série de podcasts lancée par AYDO. Thibault Prébay y dialogue avec Thibault Loison, directeur associé chez AYDO, avec qui il a travaillé près de dix ans. Le principe est simple : l'économiste livre sa lecture d'un fait macroéconomique ou d'un mouvement de marché, et le structureur en tire les conséquences concrètes sur la construction et les conditions des produits structurés.
Un sommet en trompe-l'œil
Au moment de l'enregistrement, le Nasdaq clôture à moins de 2% de ses plus hauts, malgré des perturbations qui s'enchaînent. Thibault Prébay s'inquiète surtout de l'IA. Selon lui, les grands acteurs du secteur financent en partie leurs propres clients, ce qui soutient des valorisations difficiles à vérifier.
Thibault Loison retient un autre effet de cette volatilité : elle améliore les conditions que l'on peut proposer sur un produit. Les deux intervenants s'accordent sur un point. Les indices résistent en général mieux que les titres isolés, dont les barrières peuvent céder rapidement.
Pétrole et taux : la thèse de l'autodestruction
Avec un baril autour de 90 dollars, la question de l'inflation revient. Pour Thibault Prébay, tout dépend de la durée du choc : s'il s'installe, la boucle prix-salaires obligera les banques centrales à agir. Au moment de l'enregistrement, il voyait la Fed relever ses taux en décembre plutôt qu'en octobre. La première partie du scénario s'est vérifiée : le 28 octobre, la Fed a maintenu ses taux entre 3,75% et 4%. Sa prochaine décision est attendue le 9 décembre.
À plus long terme, l'économiste estime que les taux finiront par « s'autodétruire », car en montant ils freinent l'activité qui les pousse à la hausse. Les niveaux élevés actuels, en particulier sur le 10 ans américain, pourraient donc ne pas durer.
Thibault Loison explique pourquoi ces taux longs comptent autant pour un structureur. Plus ils sont élevés, moins la partie obligataire d'un produit coûte cher, et plus il reste de budget pour sa composante optionnelle.
France : une dette scrutée comme l'Italie en 2012
Thibault Prébay voit les marchés regarder la dette française comme ils regardaient l'Italie en 2012, avec un budget qui peine à passer. Il se dit pourtant peu inquiet à court terme. Selon lui, la détente viendra surtout des États-Unis, si la situation se calme à Ormuz.
Les banques françaises ont nettement reculé en Bourse malgré d'excellents résultats. Thibault Loison y lit une conséquence directe pour les produits : ce recul renchérit leur funding, c'est-à-dire leur coût de financement. Or ce coût entre dans les conditions des produits qu'elles émettent, qui deviennent plus intéressantes face à celles des banques anglo-saxonnes. L'économiste y voit pour sa part surtout des prises de bénéfices, sans risque de fond.
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesStructurés
Ce CGP dévoile la face cachée des produits structurés...
Publié le 30 octobre 2026

Structurés
Produits structurés : vendre plus ou conseiller mieux ?
Publié le 21 octobre 2026

Structurés
N'est-ce pas le meilleur moment pour cette classe d'actif...
Publié le 13 octobre 2026