Le triangle des incertitudes : IA, FED et élections - ODDO BHF AM explique ses choix
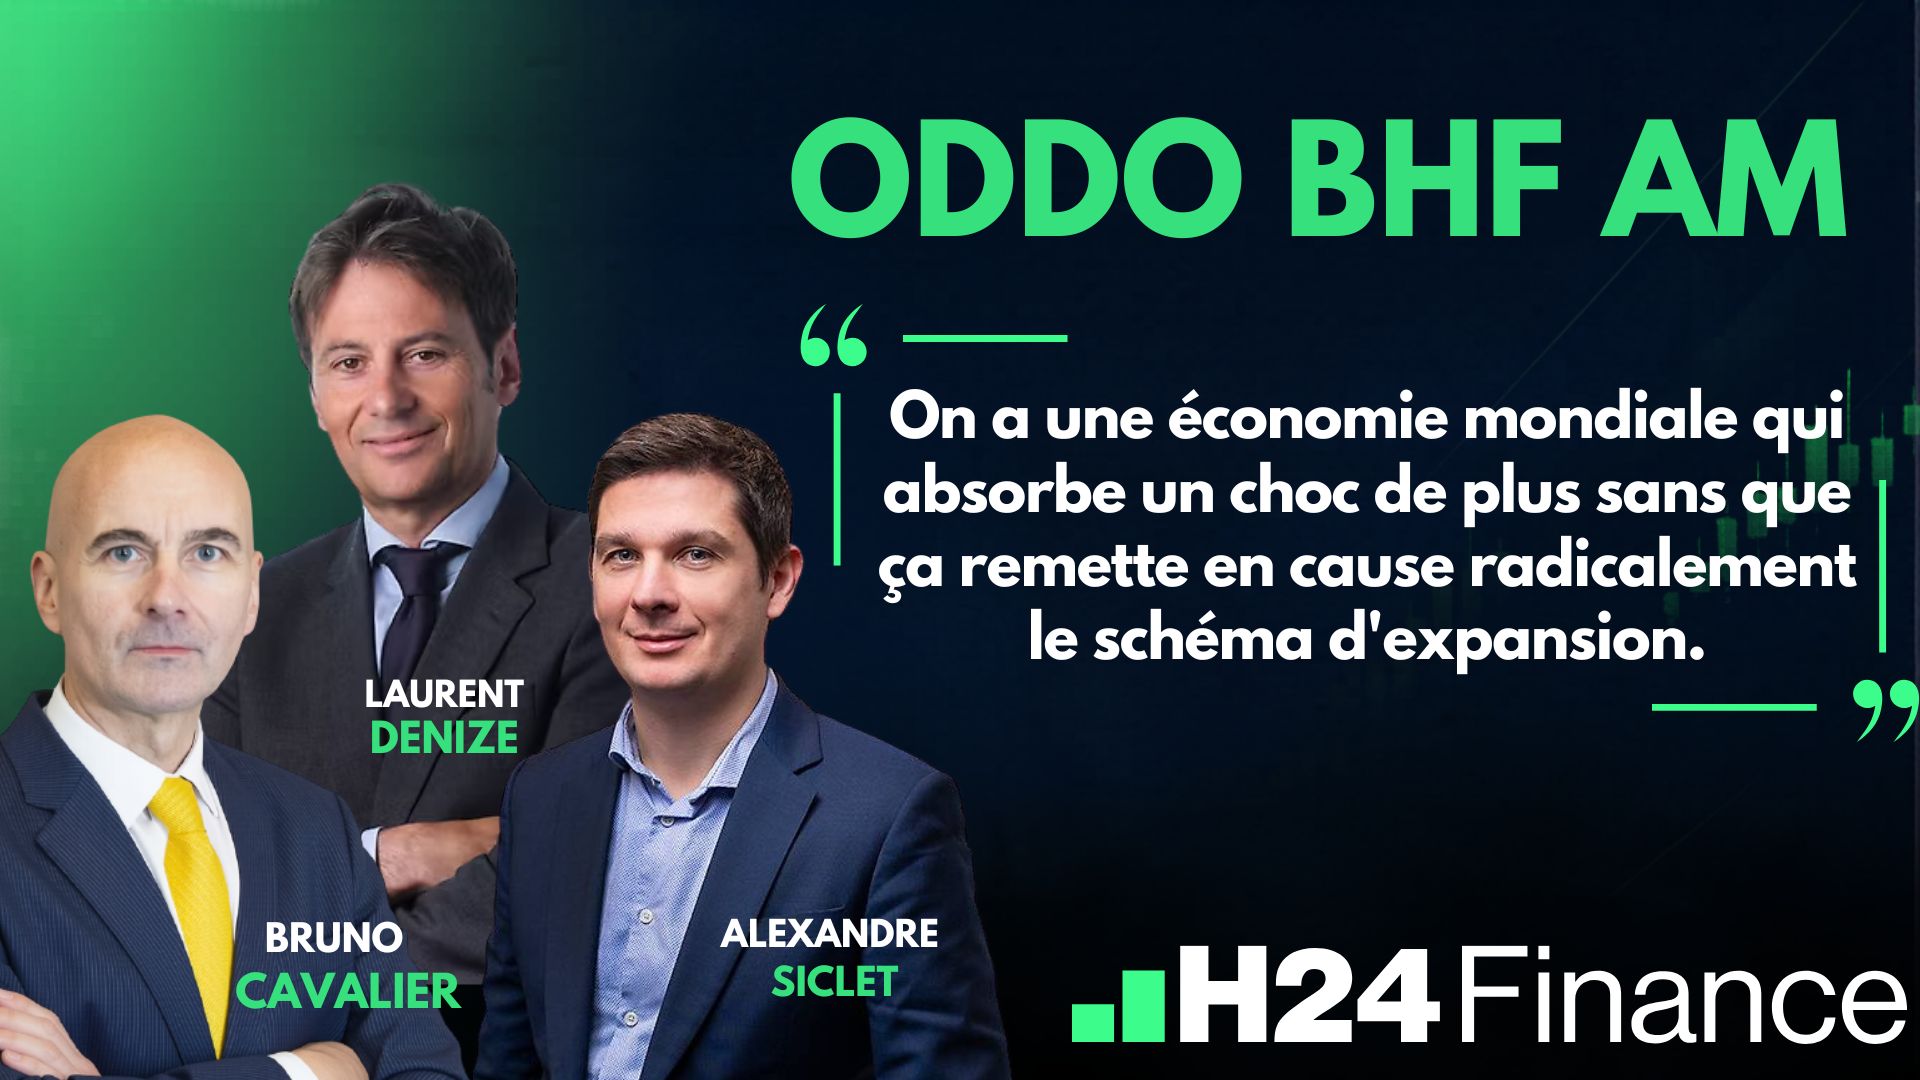
H24 a assisté à la conférence "Le triangle des incertitudes : IA, Fed et élections" organisée par ODDO BHF AM avec Bruno Cavalier (Chef économiste), Laurent Denize (Co-directeur des investissements) et Alexandre Siclet (Relations investisseurs – Private Equity).
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 Taux longs : face au risque d’un nouvel emballement des taux, la maison privilégie le court terme et le crédit court en euro, tout en restant neutre sur la duration
📌 Actions : la maison allège les actifs risqués au profit du cash
📌 Actifs privés : l’IA crée des besoins massifs en infrastructures et en énergie, faisant des actifs facilitateurs un terrain d’investissement de long terme
Taux longs : le risque principal, la prudence en réponse
Bruno Cavalier ouvre sur le fait marquant de l'été : la remontée des taux longs, proches de 5% aux États-Unis et de 3% au Japon. Engagé dès 2022, le mouvement est alimenté par l'endettement public et les besoins de financement liés à l'IA. Selon la maison, le conflit entre les États-Unis et l'Iran n'a provoqué qu'un modeste trou d'air, le cycle d'investissement dans l'IA ayant en partie compensé le choc pétrolier.
« On a une économie mondiale qui absorbe un choc de plus sans que ça remette en cause radicalement le schéma d'expansion », estime Bruno Cavalier.
Aux États-Unis, face à une inflation diffuse, l'économiste anticipe une hausse des taux de la Fed. La France apparaît particulièrement exposée : sa dette émise à des taux proches de zéro doit désormais être refinancée à 4% ou plus, tandis que 57% de sa dette négociable est détenue par des non-résidents. Selon les projections de la Commission européenne, la charge d'intérêt devrait s'alourdir partout en Europe, « mais ça monte beaucoup plus vite en France qu'ailleurs », relève-t-il.
Pour Laurent Denize, le principal risque d'accident boursier vient d'un emballement des taux longs. ODDO BHF AM reste neutre sur la duration, privilégie le court terme et la partie 5-7 ans de la dette américaine, tout en recommandant de limiter l'exposition à l'Europe.
Sur le crédit, jugé cher, la maison appelle à une extrême prudence sur les émissions liées à l'IA dans l'Investment Grade américain. Elle préfère le crédit court en euro, avec -sur ce segment de maturité- une préférence pour le High Yield par rapport à l'Investment Grade, tout en restant sélective face à la remontée des taux de défaut.
Alléger les actifs risqués au profit du cash
Laurent Denize pose ensuite la question qui structure l'allocation : les marchés actions vont-ils marquer une pause après un premier semestre très favorable, ou poursuivre leur hausse ? ODDO BHF AM penche pour une pause, sans remise en cause de la tendance de long terme, et maintient la recommandation de son comité d'investissement de début août : alléger les actifs risqués au profit du cash.
Le co-directeur des investissements écarte l'idée d'une bulle de valorisation sur l'IA : les « 7 Magnifiques » se paient 22,6 fois leurs bénéfices attendus à 24 mois, contre 52 fois pour les leaders de la bulle de 2000. Sa vigilance porte davantage sur l'accès au capital, plusieurs hyperscalers n'autofinançant plus leur croissance.
Aux États-Unis, l'IA reste riche en opportunités, mais la maison conseille de se diversifier hors des semi-conducteurs et du hardware. « Prenez des profits, on a eu des trajectoires spectaculaires », lance Laurent Denize, qui n'exclut pas d'y revenir. Il recommande également d'élargir le positionnement au-delà de l'IA. Au sein même de la thématique, il invite notamment à revisiter les éditeurs de logiciels, que le marché craignait de voir disparaître face aux agents IA. Le partenariat entre Salesforce et Anthropic, permettant à l'agent IA d'utiliser directement le CRM, illustre selon lui une possible fin de cette crainte.
En Europe, ODDO BHF AM privilégie l'industrie, la défense, les mines et les financières, avec une forte conviction sur les banques. En diversification, les matières premières -notamment les métaux industriels- et le yen conservent leur place. La maison n'attend pas d'appréciation du dollar et reste négative sur le pétrole à plus long terme.
Financer les fournisseurs de pioches
Pour Laurent Denize, la monétisation de l'IA prendra du temps, et les capitaux nécessaires se trouveront en partie sur les actifs privés. « Il faut donc une certaine patience dans les capitaux qui seront investis », explique-t-il.
Alexandre Siclet prolonge cette réflexion avec le paradoxe de William Stanley Jevons : en 1865, l'économiste observait que les gains d'efficacité dans l'usage du charbon augmentaient la consommation au lieu de la réduire. L'IA suit une logique similaire. Elle constitue à la fois un outil de décarbonation (pilotage des réseaux, maintenance prédictive) et une source de demande énergétique supplémentaire.
Alexandre Siclet rappelle que, parmi les chercheurs d'or, ceux qui ont vraiment fait fortune étaient les fournisseurs de pioches, et estime que ce sera un peu le cas avec l'IA. Infrastructure, private equity, venture et dette privée permettent de financer les actifs facilitateurs (énergie, réseaux, data centers, cybersécurité) plutôt que les seuls applicatifs.
Trois tendances structurelles continueront de porter la thèse d’investissement : accélération de l'IA, impératif de décarbonation et retour de la souveraineté. Mais une mise en garde s’impose : un marché en croissance peut parfois produire de mauvais investissements, et le prix d'entrée, la gouvernance et la qualité du gérant restent donc déterminants. « L'opportunité est réelle, elle est évidente », conclut-il.
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
8% par an depuis 35 ans : ce fonds actif qui complète à merveille les ETF...
Publié le 02 octobre 2026

Un Témoin dans la Salle
Elle a zéro action IA dans son portefeuille : pari perdant ou coup d'avance ?
Publié le 29 septembre 2026

Un Témoin dans la Salle
Édouard Carmignac dévoile son jeu pour les prochains mois... et les prochaines décennies
Publié le 29 septembre 2026