IVO Capital Partners souligne le regain de solidité des économies émergentes face aux pays développés
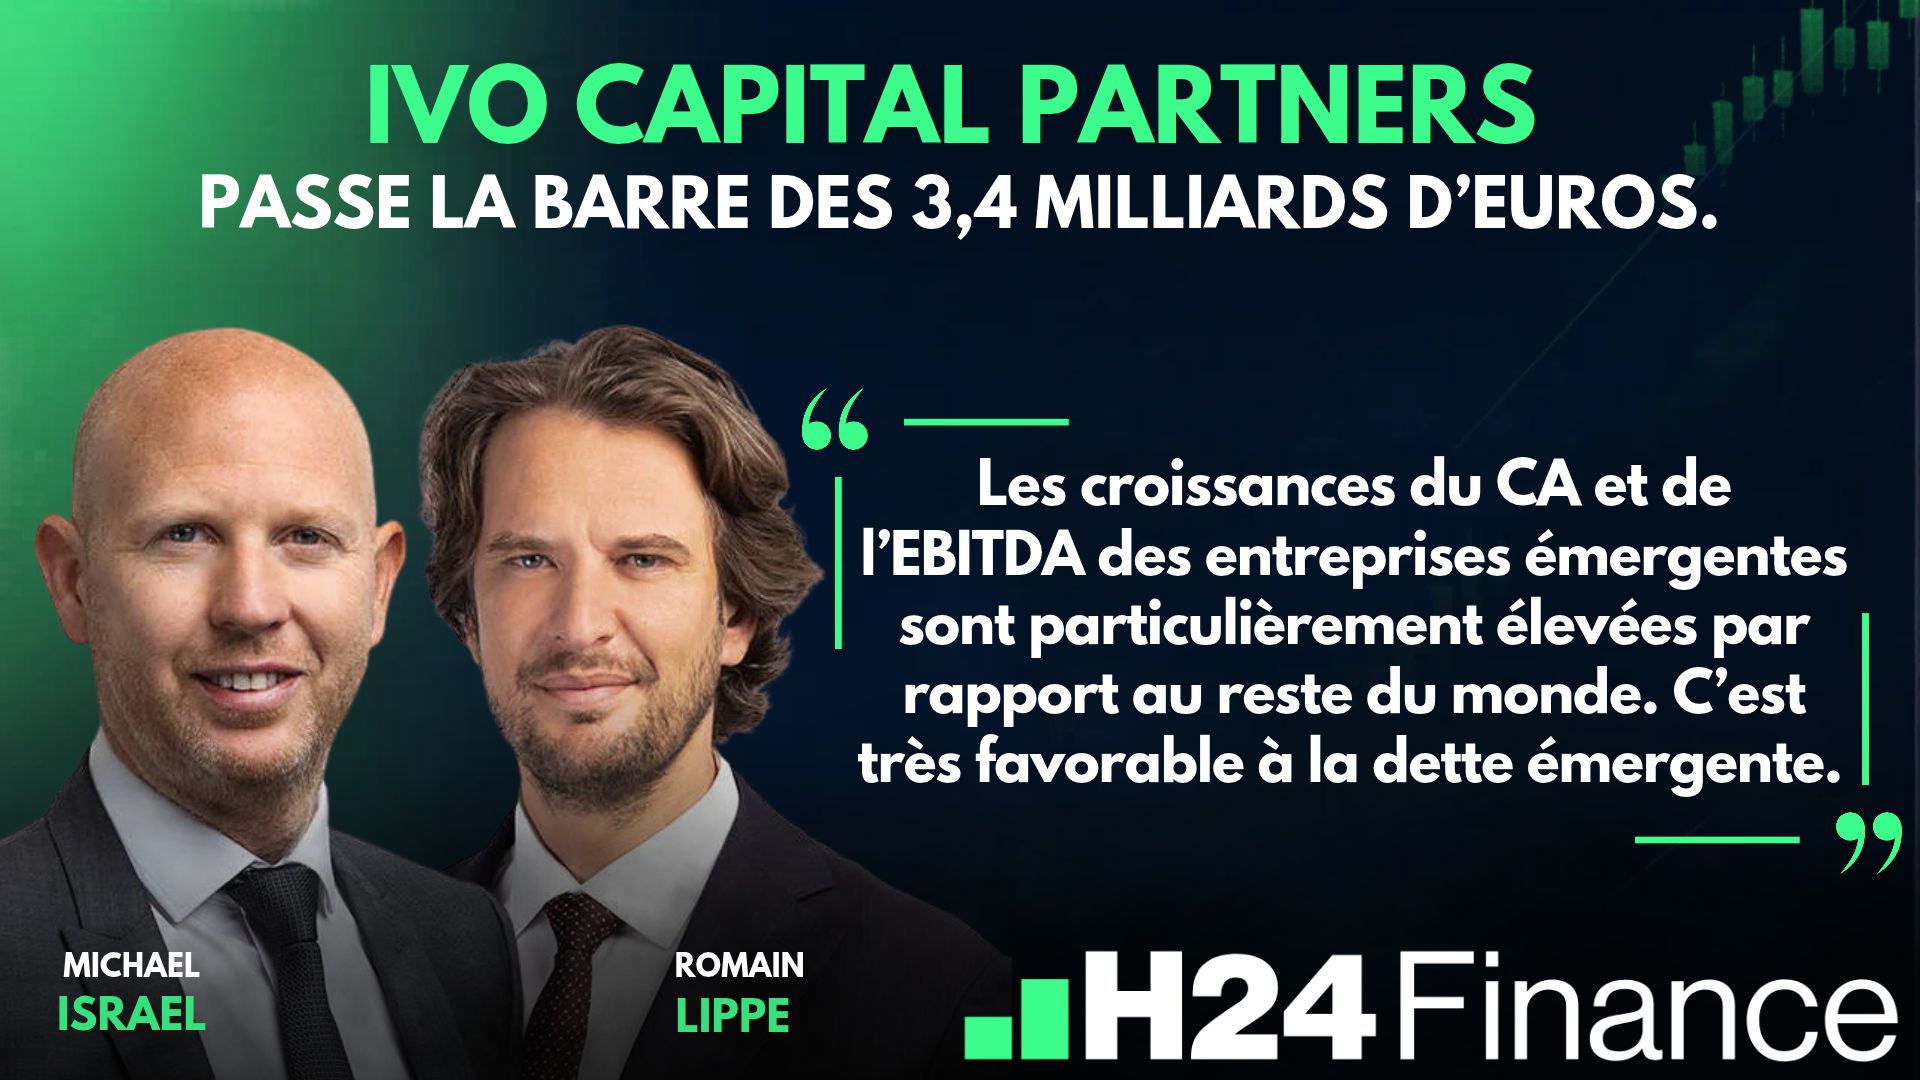
H24 a assisté à la conférence Dette émergente organisée par IVO Capital Partners avec Michael Israel (président et directeur des investissements d’IVO Capital Partners), Romain Lippe (directeur commercial), Agnese Melbarde et Thomas Peyre (gérants obligataires).
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 IVO Capital Partners franchit une nouvelle étape avec 3,4 milliards d’euros sous gestion à fin septembre 2026, contre 2,3 milliards à fin 2025. La société a ainsi collecté plus d’un milliard d’euros cette année, portée par la performance de ses fonds et par trois atouts de la dette émergente : Le portage supérieur à 8% en dollars, la croissance économique nominale des EM attendue à 9,6% en 2026 et la profondeur de marché accrue, les encours mondiaux de la dette émergente en dollars ayant triplé depuis 2012.
📌 Selon la société de gestion, IVO EM Corporate Debt, classé SRI 2 et doté de 1,7 milliard d’euros d’encours, se classe premier face à son indice et à l’ensemble des principaux indices obligataires sur dix ans, cinq ans, trois ans et un an, avec un budget de volatilité maîtrisé. La part R EUR affiche une performance de 1,02% YTD.
📌 Deux lancements : IVO 2032 un fonds daté 100% émergent et IVO Emerging Markets Debt Blend Hard Currency, une stratégie mixte de dettes d’entreprises et de dettes souveraines avec de fortes sélectivités géographiques et d’émetteurs.
📌 La stratégie « Haut rendement, haut portage et duration courte » continue de produire des bons résultats selon la société de gestion.
Le fonds à suivre
| Fonds | IVO EM Corporate Debt UCITS |
| Perf 2025 | +6,81% |
| ISIN | LU1165644672 |
| Société de Gestion | IVO Capital Partners |
| Date de lancement | 2015 |
| Encours sous gestion | 1,74 Md€ |
Le décor : un cycle qui refuse d'obéir au scénario
Début 2026 : l'argument de vente des émergents tenait en une phrase : la Fed va baisser ses taux, et les banques centrales émergentes emboîteront le pas.
L’inverse s’est produit. Dans les manuels, ça devrait faire un vent de face terrible sur les émergents. Or les actions progressent de 26% (MSCI EM en euros).
La vie est nominale, pas réelle
Les économistes adorent parler de la croissance réelle ; les entreprises vivent en termes nominaux.
La croissance nominale des pays émergents est spectaculaire : 9,6% contre 5,4% aux États-Unis.
Selon JP Morgan, l’effet de la croissance nominale sur les entreprises des pays émergents devrait se traduire par +15% du CA en moyenne et +31% d'EBITDA en moyenne en 2026. Le désendettement se fait donc sans avoir à réduire les investissements.
« Les croissances du CA et de l’EBITDA des entreprises émergentes sont particulièrement élevées par rapport au reste du monde. C’est très favorable à la dette émergente », explique Michael Israel.
Les investissements sans la gueule de bois
D'habitude, les cycles d'investissement finissent mal : le cycle porte, les investissements suivent, la dette aussi puis le cycle se retourne, avec des défauts.
Cette fois-ci, le supercycle d’investissement dans l'IA se déverse sur les producteurs de matières premières et d'électricité des pays émergents, et les sociétés financent leurs investissements avec leur génération de trésorerie.
2026 est une année record d'émissions primaires, dont un tiers offre un rendement > 9 %.
Souverains : le monde à l'envers
Il y a dix ans, un pays endetté à 120% du PIB avec des rendements record, c'était un pays émergent. Aujourd'hui, c'est le G7.
Après le choc énergétique d'avril 2026, aucune banque centrale émergente n'a eu besoin de remonter les taux directeurs en urgence - contrairement à la panique généralisée observée en 2013.
Les économies émergentes ont reconstitué 500 Mds USD de réserves de change depuis 2022 et leurs fonds de pension locaux absorbent leurs dettes.
Les EM ont quelque chose que les pays développés n’ont plus : la marge de manœuvre.
Le positionnement de IVO EM Corporate Debt
- 7,9% rendement brut (en Euro couvert du risque de change)
- 3,4 duration taux
- Notation moyenne BB-
Répartition géographique :
Principalement,
- 31% Amérique latine
- 27% Europe émergente
- 22% Afrique et Moyen-Orient
- 11% Asie
IVO Capital Partners est lauréat du Grand Prix de la Finance 2026
Une nouvelle page, des infos intéressantes à découvrir... en CLIQUANT ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
Le High Yield, le meilleur allié face à la remontée des taux ?
Publié le 26 octobre 2026

Un Témoin dans la Salle
Ils réduisent leur exposition et misent sur deux convictions
Publié le 23 octobre 2026

Un Témoin dans la Salle
L'Europe n'a plus le luxe de dépendre...
Publié le 22 octobre 2026