J.P. Morgan AM juge excessives les hausses de taux anticipées et prône la diversification face à l’IA
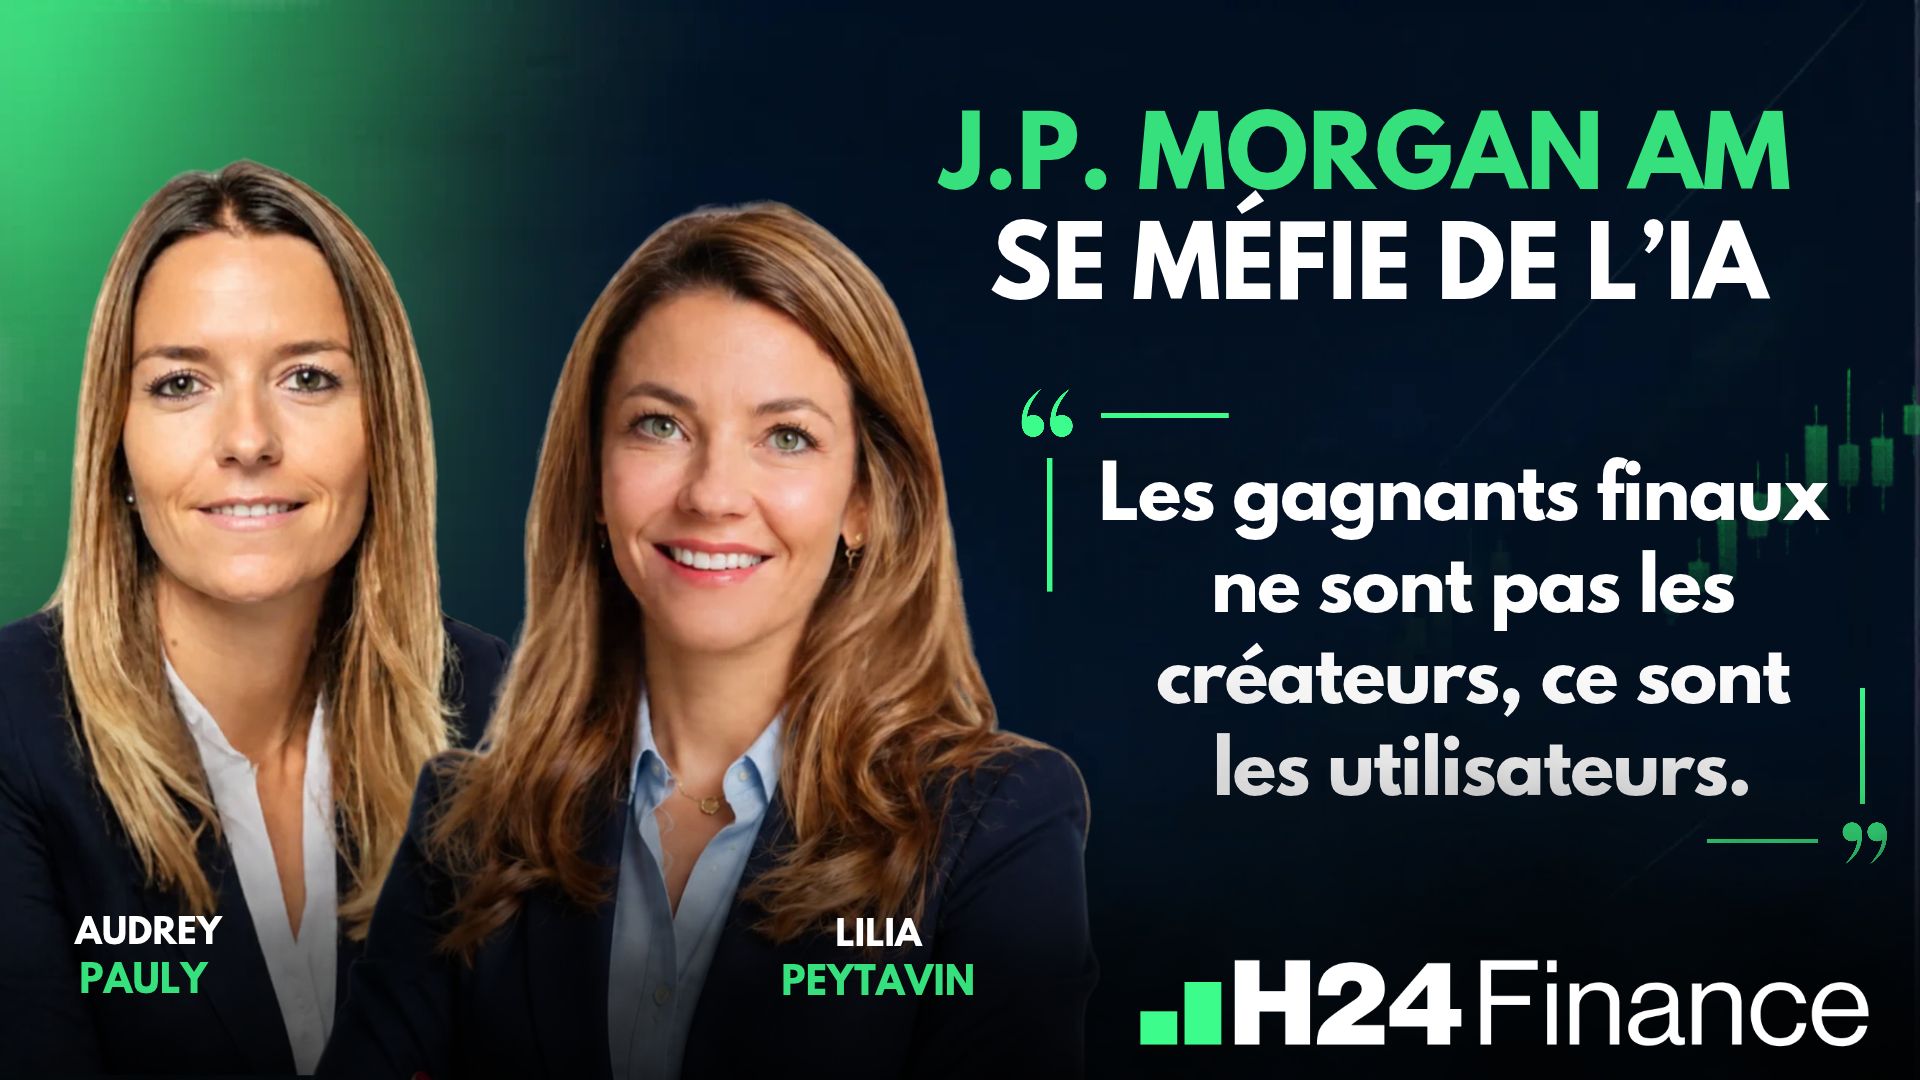
H24 a assisté à la webconférence "L'essentiel du Guide des marchés – T4 2026" organisée par J.P. Morgan Asset Management avec Lilia Peytavin (Stratégiste des marchés mondiaux) et Audrey Pauly (Directrice commerciale distribution).
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 L'économie résiste au pétrole cher, et le marché anticipe trois hausses de taux de la Fed d'ici juin, un scénario que J.P. Morgan AM juge trop extrême.
📌 Avec un 10 ans américain à 5,3%, les obligations offrent à nouveau du rendement et, selon la stratégiste, une assurance contre un retournement de l'IA.
📌 Dix valeurs liées à l'IA pèsent 40% des indices américains et émergents : diversifier devient une nécessité de construction de portefeuille.
L'énergie flambe, l'économie tient bon
Lilia Peytavin ouvre sur le paradoxe du moment : un baril volatil, une guerre toujours présente et des économies qui résistent. Elle rappelle qu'un Brent au-dessus de 100 dollars s'est déjà vu à plusieurs reprises sans récession systématique, et que les économies sont moins sensibles à l'énergie qu'avant. Les exportations de pétrole du Moyen-Orient atteignent 23 millions de barils par jour en septembre, le double d'août.
Les indicateurs d'activité suivent. Les PMI ont rebondi en septembre, à un plus haut depuis 2021 aux États-Unis et depuis 2023 en zone euro. La croissance américaine du T2 ressort à 2,2%, révisée à la hausse, et la zone euro affiche 1,2% annualisé au premier semestre. « Ce qui nous a surpris ces derniers mois, nous tous économistes, c'est la résilience des économies », souligne Lilia Peytavin.
Le point négatif est monétaire : plus de 80% des banques centrales des pays développés ont entamé ou poursuivi un resserrement sur les trois derniers mois. Le marché anticipe trois hausses de la Fed d'ici juin et presque trois pour la BCE. La stratégiste y voit un excès, avec seulement 29 000 créations d'emplois aux États-Unis, sous les quelque 50 000 nécessaires pour stabiliser le chômage. En zone euro, « le marché est en train de faire le job de la BCE », résume-t-elle.
Le marché obligataire, « l'adulte dans la salle »
Le 10 ans américain atteint 5,3%, son plus haut depuis 2008, soit plus de 100 points de base de hausse depuis janvier. Les taux britanniques et japonais sont à leurs plus hauts depuis la fin des années 1990. Lilia Peytavin avance trois explications : l'énergie, une croissance solide et des émissions massives de dette. Les cinq hyperscalers américains ont émis plus de 220 milliards de dollars de dette nette en 2026, soit environ la moitié des emprunts nets en Treasuries 10 ans.
La correction reste ordonnée, et la hausse vient surtout des taux réels, pas des anticipations d'inflation. « Je ne me risquerai pas à appeler le pic des taux d'intérêt aujourd'hui », prévient la stratégiste, qui juge toutefois peu probable une hausse significative au-delà des niveaux actuels.
Sur la France, avec un spread OAT/Bund proche de 140 points de base, elle relativise la dimension nationale du mouvement. Selon elle, deux des trois facteurs ne sont pas franco-français : la hausse des taux et des effets techniques liés aux hedge funds. Le budget 2027 vise un déficit autour de 5%, dont le marché doute. « Le marché obligataire, on le voit vraiment comme l'adulte dans la salle, celui qui vient faire la discipline fiscale », estime Lilia Peytavin. Les obligations lui paraissent donc plus intéressantes qu'en début d'année, pour leur rendement et parce qu'elles protègent d'un retournement de l'IA.
Ne pas mettre tous ses œufs dans le panier de l'IA
Depuis janvier, la totalité de la performance des actions vient de la hausse des profits anticipés, pas des multiples. La croissance des profits du S&P 500 a atteint 51% au T2, un record : sur trente ans, seules deux périodes ont fait mieux. Le PE à 12 mois du S&P 500 est autour de 19, contre 23 il y a un an. Les semi-conducteurs se traitent avec une décote d'environ 15% sur le marché américain, une première depuis la création de ChatGPT.
Pourquoi cette prudence ? Les hyperscalers ne financent plus leurs investissements par leur seul cash flow, la dépréciation de ces dépenses pèsera sur les profits et le coût de location des GPU met sous pression les marges des créateurs de modèles. Les dix premiers noms des indices américains et émergents, tous dans le champ de l'IA, représentent 40% de leur capitalisation. « Les gagnants finaux ne sont pas les créateurs, ce sont les utilisateurs », rappelle Lilia Peytavin, citant l'imprimerie, le rail et internet. Seules 2% des entreprises du S&P 500 ont pu chiffrer l'impact de l'IA sur leurs profits.
Elle privilégie donc les marchés émergents (plus de semi-conducteurs, moins d'hyperscalers) et l'Europe, peu exposée à l'IA mais en rattrapage sur son usage. Le stock médian européen gagne environ 8% depuis janvier. À court terme, surperformer sera difficile pour l'Europe, mais « d'un point de vue construction de portefeuille, ça paraît nécessaire de diversifier », conclut la stratégiste.
Une nouvelle page, des infos intéressantes à découvrir... en CLIQUANT ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
Miser sur l’hippodrome plutôt que sur le cheval et son jockey
Publié le 27 octobre 2026

Un Témoin dans la Salle
Pourquoi la dette émergente attire autant de capitaux ?
Publié le 27 octobre 2026

Un Témoin dans la Salle
Le High Yield, le meilleur allié face à la remontée des taux ?
Publié le 26 octobre 2026