Elkano AM - « Les obligations offrent enfin un couple risque/rendement plus favorable que les actions »
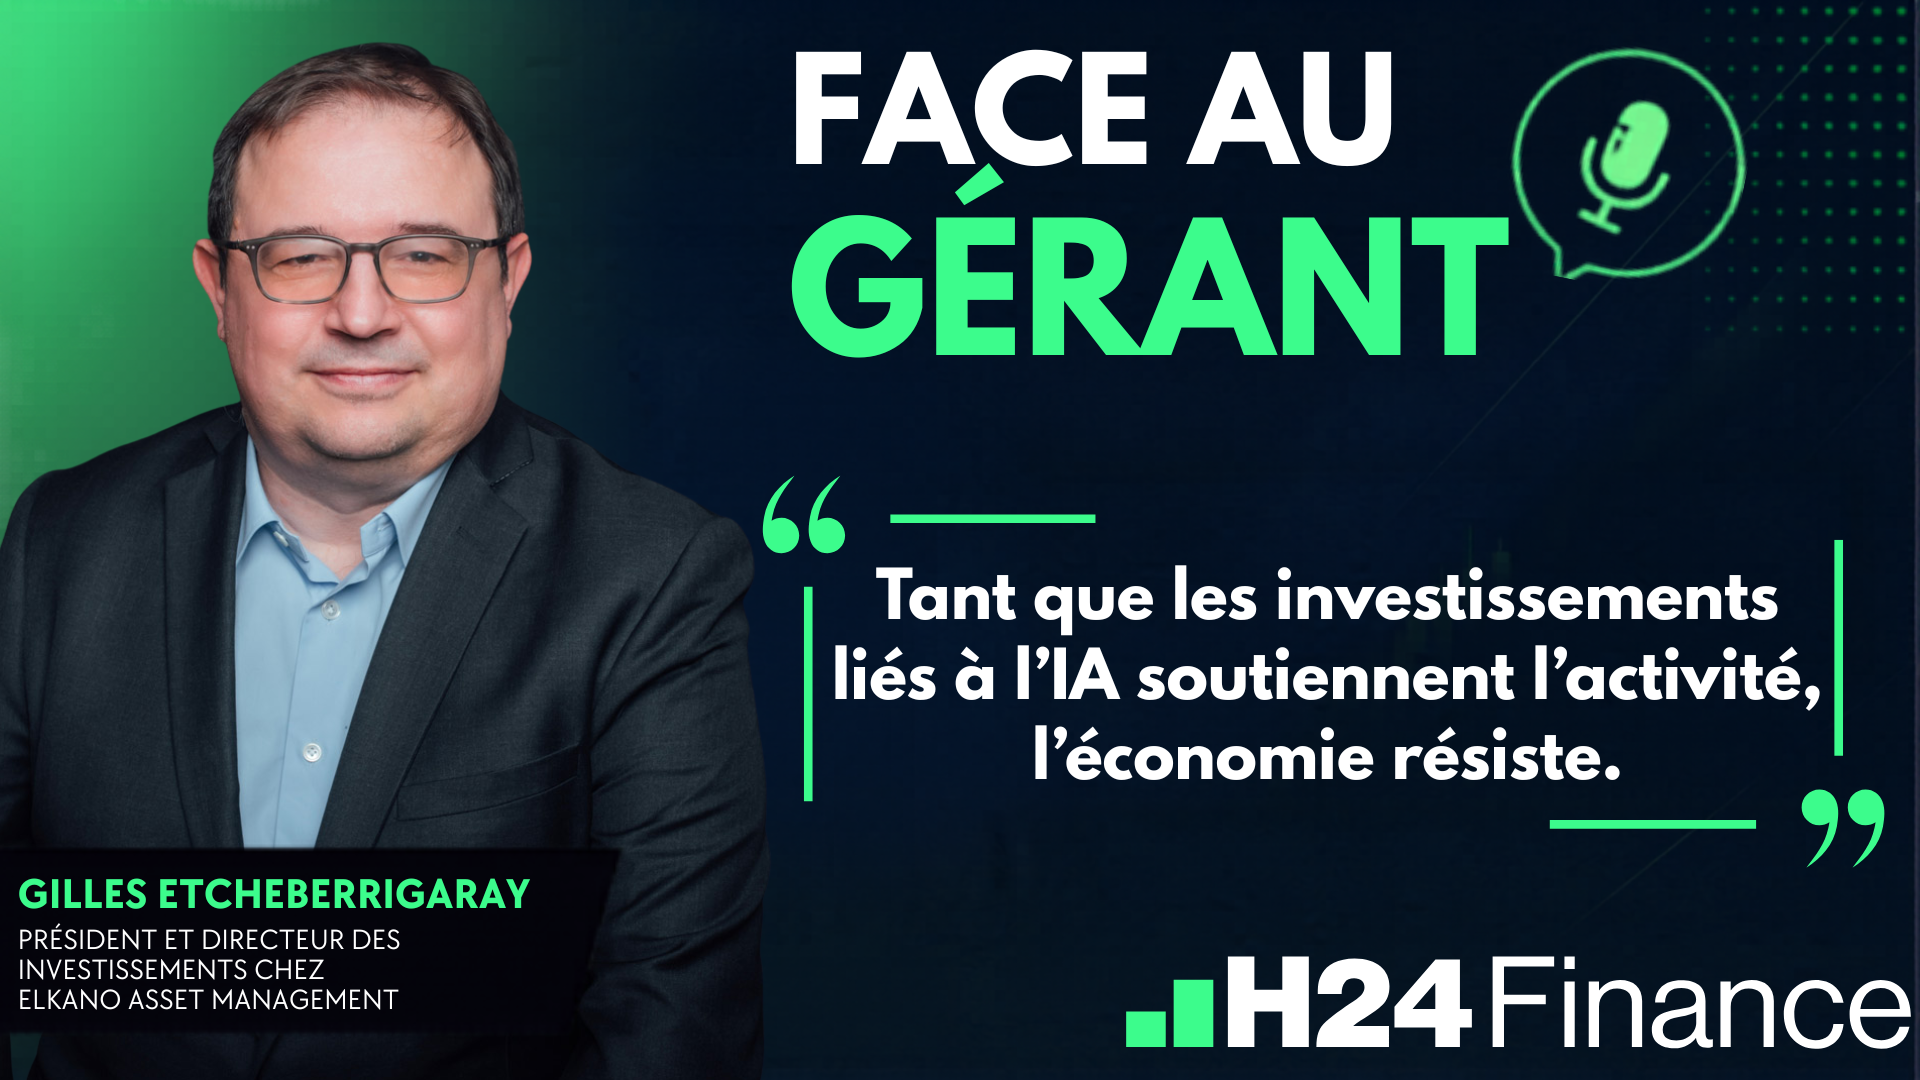
H24 a échangé avec Gilles Etcheberrigaray, Président et Directeur des investissements chez Elkano Asset Management.
⏱️ Si vous n'avez que 24 secondes
📌 Les marchés ancrent leur scénario central dans une croissance inflationniste durable : ni récession, ni retour aux taux zéro.
📌 Trois piliers alimentent cette conviction : la dérive budgétaire structurelle, l'investissement massif dans l'IA financé par la dette, et la géopolitique/les cours du pétrole.
📌 Sous la surface des indices, la dispersion sectorielle explose et les rotations sont de plus en plus violentes même si les indices sont globalement au plus haut.
📌 Conviction forte : les obligations souveraines offrent désormais un meilleur couple risque/rendement que les actions.
Un régime inflationniste, pas une récession
« Le scénario dominant n'est pas celui d'un effondrement, mais d'une économie qui résiste, sous pression », pose d'emblée Gilles Etcheberrigaray. Chez Elkano AM, la conviction des marchés est claire : l'économie mondiale est entrée dans un régime de croissance inflationniste durable, où les pressions sur les prix persistent et les taux resteront élevés plus longtemps que prévu.
Trois facteurs structurels alimentent ce diagnostic :
- D'abord, la dérive budgétaire. « Depuis plus de vingt ans, les États-Unis accumulent des déficits y compris en phase de croissance. Cette politique procyclique entretient la demande, mais combinée à des taux élevés, elle alourdit le service de la dette et alimente une boucle inflationniste difficile à briser » explique Gilles Etcheberrigaray.
- Ensuite, l'investissement massif dans l'IA. Les grandes techs financent une part croissante de leurs dépenses en data centers par émissions obligataires. « Le paradoxe, c'est que ces émissions évincent la dette publique, à rebours de la vision traditionnelle » précise-t-il. Un phénomène qui pèse directement sur les taux longs.
- Enfin, la géopolitique. Le conflit iranien maintient les prix du pétrole sensiblement au-dessus de leurs niveaux de fin 2025. « Le pétrole est devenu un véritable indicateur de risque, fortement corrélé aux taux longs » souligne le directeur des investissements.
Des indices calmes, une réalité beaucoup plus agitée
Les marchés actions évoluent toujours à proximité de leurs plus hauts historiques. Mais la surface est trompeuse. « Les indices bougent peu, mais la volatilité individuelle et la dispersion sectorielle s'accentuent. Les rotations sont de plus en plus violentes, quasi quotidiennes » observe Gilles Etcheberrigaray.
La tension est bien plus visible sur les marchés obligataires. Les taux longs atteignent des niveaux inobservés depuis le début des années 2000. « Cette normalisation enterre définitivement l'anomalie des taux zéro de la décennie précédente. » souligne-t-il.
Deux risques sous-estimés
Gilles Etcheberrigaray pointe deux écueils que les marchés semblent minimiser. Le premier : le risque d'erreur des banques centrales. « En remontant leurs taux pour contrer un choc d'offre via la demande, elles utilisent un instrument inadapté à la nature du problème. » Pour le moment, il n'y a pas de risque de ralentissement associé aux hausses de taux mais cela pourrait changer.
Le second : la concentration excessive de la croissance sur les data centers. « Tant que les investissements liés à l'IA soutiennent l'activité, l'économie résiste. Mais un ralentissement inattendu de ces plans d'investissement placerait rapidement l'ensemble de l'économie sous pression. »
Obligations plutôt qu'actions : une conviction assumée
Dans ce contexte, Elkano AM fait un choix tranché : « Les marchés obligataires affichent enfin des rendements réels satisfaisants après des années de sous-performance. Le couple risque/rendement nous semble désormais plus favorable que celui des actions »
Les obligations pourraient largement bénéficier d'une stabilisation de l'inflation ou d'un ralentissement plus marqué qu'anticipé. Côté actions, les valeurs value restent une piste si les taux se stabilisent. « Mais en cas de nouvelle envolée du pétrole, il est difficile d'imaginer les actions surperformer les obligations » nuance le directeur des investissements.
Le fonds à suivre
| Fonds | Elkano Global Fund |
| Perf YTD | +5.66% |
| Perf 2025 | +5.45% |
| ISIN | FR001400JC01 |
| Société de Gestion | Elkano Asset Management |
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesFace au Gérant
De 30 millions à 4 milliards : mode d’emploi...
Publié le 14 septembre 2026

Face au Gérant
99 % de son portefeuille est exposé à l’IA...
Publié le 11 septembre 2026

Face au Gérant
Ne (re)venez pas sur les marchés actions avant d'avoir lu ça...
Publié le 09 septembre 2026