ELEVA Global Bonds Opportunities : la flexibilité obligataire à l’épreuve des marchés
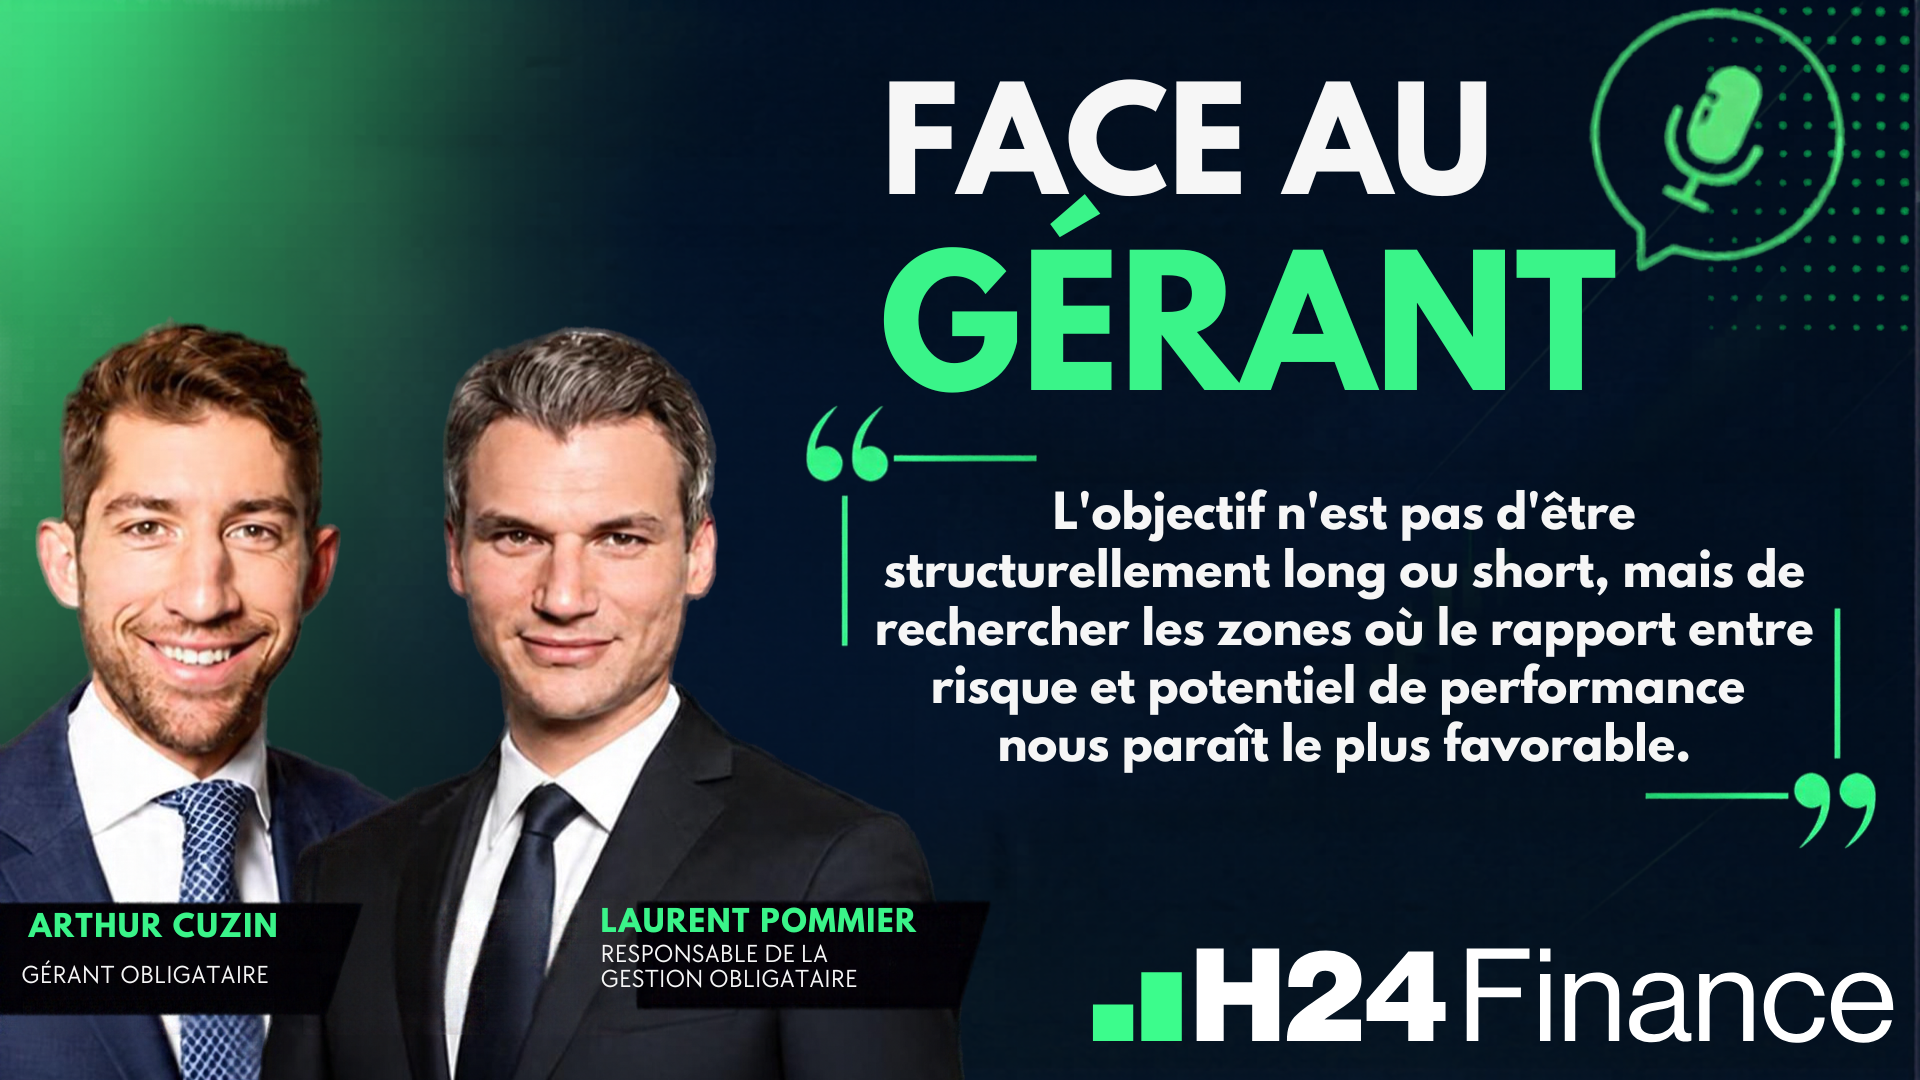
H24 a échangé avec Arthur Cuzin et Laurent Pommier, gérants du fonds ELEVA Global Bonds Opportunities.
⏱️ Si vous n'avez que 24 secondes
📌 ELEVA Global Bonds Opportunities vise une performance annualisée de 5 à 6% sur un horizon de deux ans, avec une sensibilité taux pouvant évoluer entre -4 et +4.
📌 La gestion combine deux moteurs : une poche directionnelle, qui représente environ deux tiers du budget de risque, et une poche d'arbitrage pour le tiers restant.
📌 La flexibilité a été testée en mars : après avoir dépassé 3 en février, la sensibilité a été quasiment neutralisée lors du choc de marché, avant d'être reconstruite à 2,87 fin août.
| Fonds | ELEVA Global Bonds Opportunities |
| Perf YTD | -0.98% |
| Perf 2025 | +4.9% |
| ISIN | LU2168540636 |
| Société de Gestion | ELEVA Capital |
| Date de lancement | 06/10/2020 |
| Encours sous gestion | 57,42 M€ |
Deux moteurs de performance complémentaires
ELEVA Global Bonds Opportunities repose sur deux poches.
La première, directionnelle, représente environ deux tiers du budget de risque et du potentiel de performance. Elle permet d'exprimer les convictions de l'équipe sur les taux, l'inflation, le crédit, les devises et les marchés émergents souverains. La sensibilité taux peut ainsi évoluer entre -4 et +4. « Nous pouvons modifier de deux à trois points la sensibilité du portefeuille en quelques jours, souvent dans une logique de gestion ou de réduction des risques », explique Arthur Cuzin.
La seconde rassemble des stratégies d'arbitrage obligataires et devises. Les durations taux et crédit en cash y sont maintenues à zéro, avec un objectif de performance décorrellée de la poche directionnelle.
L'univers couvre les dettes souveraines et quasi souveraines, les obligations indexées sur l'inflation, le crédit Investment Grade et High Yield, limité à 30%, les subordonnées financières et les convertibles. Sur les émergents, l'équipe privilégie le souverain, notamment lorsqu'une conviction existe aussi sur la devise. Le fonds n'investit pas dans le crédit émergent, ni dans les CoCos, CLO ou ABS.
Mars 2026 : la flexibilité mise à l'épreuve
Le début de l'année illustre concrètement cette approche. Fin février, le portefeuille affichait une sensibilité taux supérieure à 3 et était notamment positionné en faveur d'une poursuite de la désinflation.
Le choc de mars change brutalement la donne. Face à la remontée des anticipations d'inflation et des rendements obligataires, l'équipe réduit rapidement son risque : la duration est quasiment neutralisée, certaines expositions crédit et émergentes sont diminuées et les couvertures renforcées.
« Les mouvements réalisés en mars nous ont permis d'éviter environ 200 points de base de drawdown », souligne Arthur Cuzin.
Ce repositionnement ne signifie pas une sortie durable du marché obligataire. Lorsque les anticipations de resserrement sont jugées excessives, l'équipe recommence progressivement à introduire de la duration. Celle-ci atteint 2,87 fin août, mais avec une construction différente de celle du début d'année.
Le portefeuille est désormais davantage positionné sur les maturités courtes américaines et européennes. L'équipe estime que ces segments intègrent un cycle de hausse des taux plus important que celui qu'elle anticipe. Elle conserve parallèlement une position vendeuse sur les taux japonais et une conviction sur les taux réels, dans un environnement marqué par la persistance des risques budgétaires.
Ne pas dépendre d'un seul scénario de taux
Les émergents constituent l'autre conviction importante, avec une préférence pour l'Amérique latine. La région bénéficie selon les gérants de son statut d'exportatrice de matières premières, d'une exposition plus limitée aux tensions au Moyen-Orient et de perspectives favorables pour certaines devises. S'y ajoute un potentiel d'assouplissement monétaire dans plusieurs économies de la zone.
« Nous conservons notamment une conviction sur le Brésil : les taux restent à deux chiffres et ne nous paraissent pas pouvoir rester durablement à ces niveaux », souligne Laurent Pommier.
Fin août, les émergents représentaient environ 15% des actifs hors dérivés du portefeuille. La logique combine rendement courant, potentiel d'appréciation des devises et perspective de détente monétaire.
L'objectif du fonds reste de viser 5 à 6% de performance annualisée, avec une duration généralement comprise entre 1 et 2 sur longue période, mais pouvant devenir négative lorsque les convictions de l'équipe le justifient.
« L'objectif n'est pas d'être structurellement long ou short, mais de rechercher les zones où le rapport entre risque et potentiel de performance nous paraît le plus favorable », résume Laurent Pommier.
La différenciation du fonds repose donc moins sur une prévision unique de l'évolution des taux que sur sa capacité à dissocier les risques de taux, d'inflation, de crédit et de devises, puis à les travailler en long comme en short.
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesFace au Gérant
Le marché sous-estime deux risques majeurs...
Publié le 02 octobre 2026

Face au Gérant
De 30 millions à 4 milliards : mode d’emploi...
Publié le 14 septembre 2026

Face au Gérant
99 % de son portefeuille est exposé à l’IA...
Publié le 11 septembre 2026