Défense et aéronautique : selon Tikehau, la création de valeur opérationnelle reprend la main pour assurer des rendements aux investisseurs
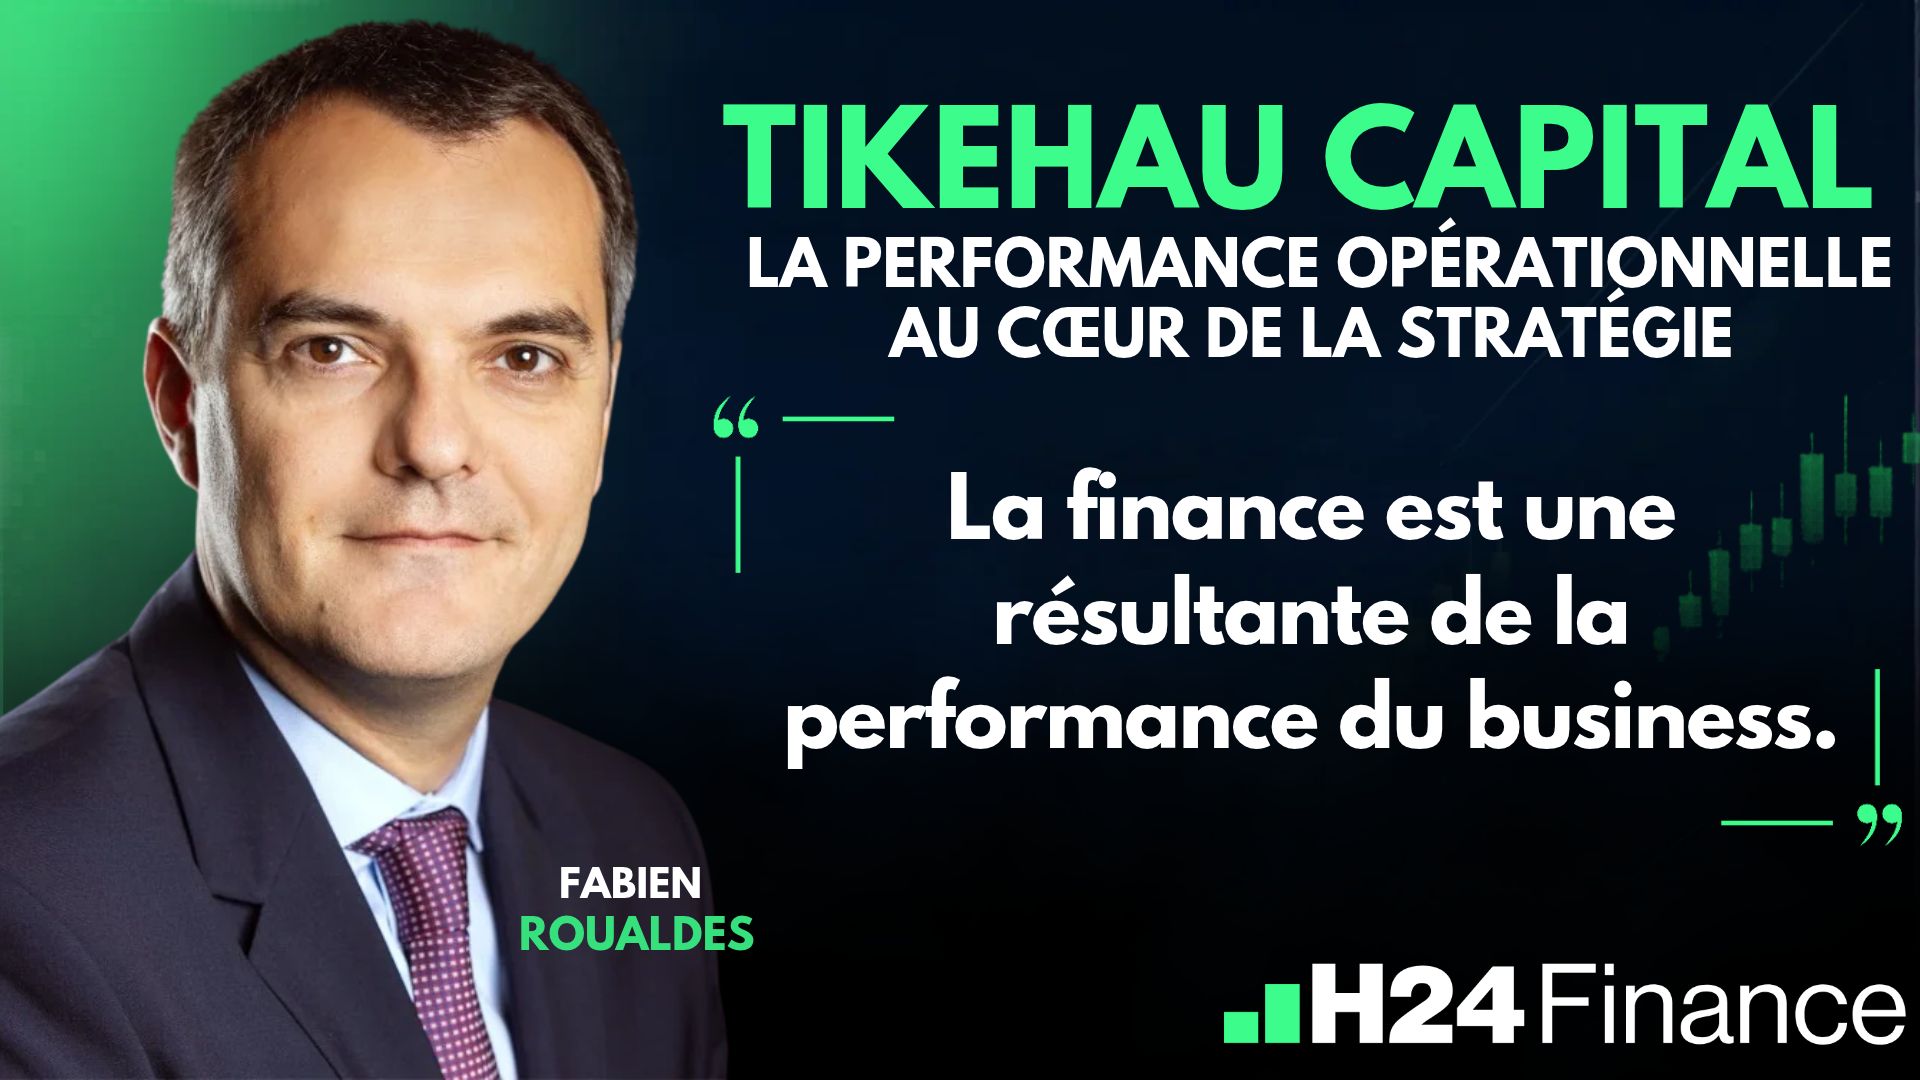
H24 a assisté à la conférence EOS/H24 avec Fabien Roualdes (Co-responsable de la stratégie de Private Equity dédiée à l'Aéronautique et Défense) de Tikehau Capital.
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 Tikehau Capital ne compte ni sur la hausse des multiples ni sur le désendettement : la création de valeur opérationnelle prime, et la sélection du gérant devient déterminante.
📌 Tikehau défend un modèle de fonds fermé centré sur la croissance des entreprises, tout en cherchant à rendre ses stratégies plus accessibles aux investisseurs.
« There is no free lunch » : la création de valeur reprend la main
Fabien Roualdes précise que l'expansion des multiples et le désendettement constituent des sources de performance supplémentaires, et non des conditions nécessaires à la création de valeur. Chez Tikehau Capital, la conviction repose avant tout sur la capacité à sélectionner des actifs et à créer de la valeur, notamment par l'expansion des revenus.
« Comme je dis souvent en bon français, there is no free lunch », résume Fabien Roualdes. Il en tire une conséquence : la sélection des gérants doit être plus disciplinée que jamais. La création de valeur repose désormais sur leur capacité à intervenir concrètement dans les entreprises : choisir les bons actifs, accompagner leur développement, procéder parfois à des opérations de fusion et travailler aux côtés des équipes dirigeantes pour concrétiser leur potentiel. Tikehau Capital ne veut pas être « un autre fonds généraliste mid market », car il y a trop de monde, et reste exclusivement majoritaire dans ses opérations.
Défense et aéronautique : trop tard en Bourse, pas en Private Equity
Fabien Roualdes écarte l'idée d'une niche : environ 5 000 à 6 000 entreprises européennes correspondent à la thèse, et le secteur représente, selon lui, la part la plus importante de la balance commerciale positive de la France. L'activité pèse environ 2 à 2,5 milliards d'euros, au sein d'un groupe qui en gère environ 56.
Le gérant rappelle que la défense et l'aéronautique commerciale cumulent plusieurs caractéristiques recherchées : jusqu'à douze ans de carnet de commandes, une croissance prévisible, de fortes barrières à l'entrée et des champions européens.
Il souligne que cette conviction était déjà forte après le Covid, alors que certains anticipaient une baisse durable du transport aérien au profit des réunions à distance. Pourtant, le trafic aérien a battu chaque année un nouveau record.
Sur le marché coté, il juge le secteur déjà très bien valorisé. Une partie de la valorisation lui paraît justifiée, car les carnets de commandes de Rheinmetall, Safran ou Thales sont bien plus importants qu'il y a trois ans, mais une autre relève d'un élément psychologique irrationnel. Cette stratégie s'appuie également sur la croissance organique des marchés de la défense et de l'aéronautique commerciale, ainsi que sur une position majoritaire permettant au gestionnaire de piloter les décisions et la création de valeur.
Fonds fermé ou evergreen : un choix de modèle
Tikehau Capital a fait le choix d'un fonds fermé, selon un modèle de dix ans : cinq années consacrées au déploiement des capitaux, puis cinq années de cessions et de retours aux investisseurs. Pour Fabien Roualdes, ce fonctionnement correspond à leur philosophie d'investissement. À l'inverse, le modèle evergreen suppose de prélever des dividendes sur les entreprises, au détriment des sommes qui pourraient être réinvesties dans leur R&D ou leurs dépenses d'investissement (Capex). Or, chez Tikehau, l'objectif est de développer les entreprises, et non d'en extraire des revenus pendant la période de détention.
« La profitabilité sans croissance, c'est manager le déclin », résume-t-il. Le gérant privilégie ainsi les entreprises capables de se développer, notamment dans la défense et l'aéronautique, où la compétitivité exige des investissements en Capex et en ingénierie. Une philosophie qui place la performance opérationnelle au cœur de la stratégie : « La finance est une résultante de la performance du business ».
Fabien Roualdes insiste également sur l'alignement des intérêts entre le gestionnaire et les investisseurs. Chez Tikehau Capital, la société investit elle-même dans son fonds, à hauteur de plus de 10 % de sa taille. Un engagement financier important qui témoigne, selon lui, de la volonté du gestionnaire de partager les mêmes intérêts que ses investisseurs et de contribuer à la réussite du fonds.
Il revient également sur les solutions mises en place pour faciliter l'accès à ces stratégies. Alors que les tickets en direct sont généralement d'au moins 5 millions d'euros, le feeder Opale Capital permet d'investir dans le fonds dès 100 000 euros, sur une durée de dix ans. Fabien Roualdes évoque également une solution evergreen, Tikehau Défense et Sécurité (TDS), accessible via des unités de compte chez des assureurs partenaires. Celle-ci offre davantage de liquidité, mais avec des performances attendues inférieures à celles du fonds fermé.
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesNon Coté
Défense et aéronautique : Tikehau mise sur la création de valeur opérationnelle
Publié le 09 novembre 2026

Non Coté
Private equity : pourquoi il ne faut pas tout miser sur 2026...
Publié le 04 novembre 2026

Non Coté
Private Equity : les trois indicateurs pour juger un fonds...
Publié le 02 novembre 2026