IA, obligations d’entreprise, allocation : OFI Invest AM fait le point pour la rentrée
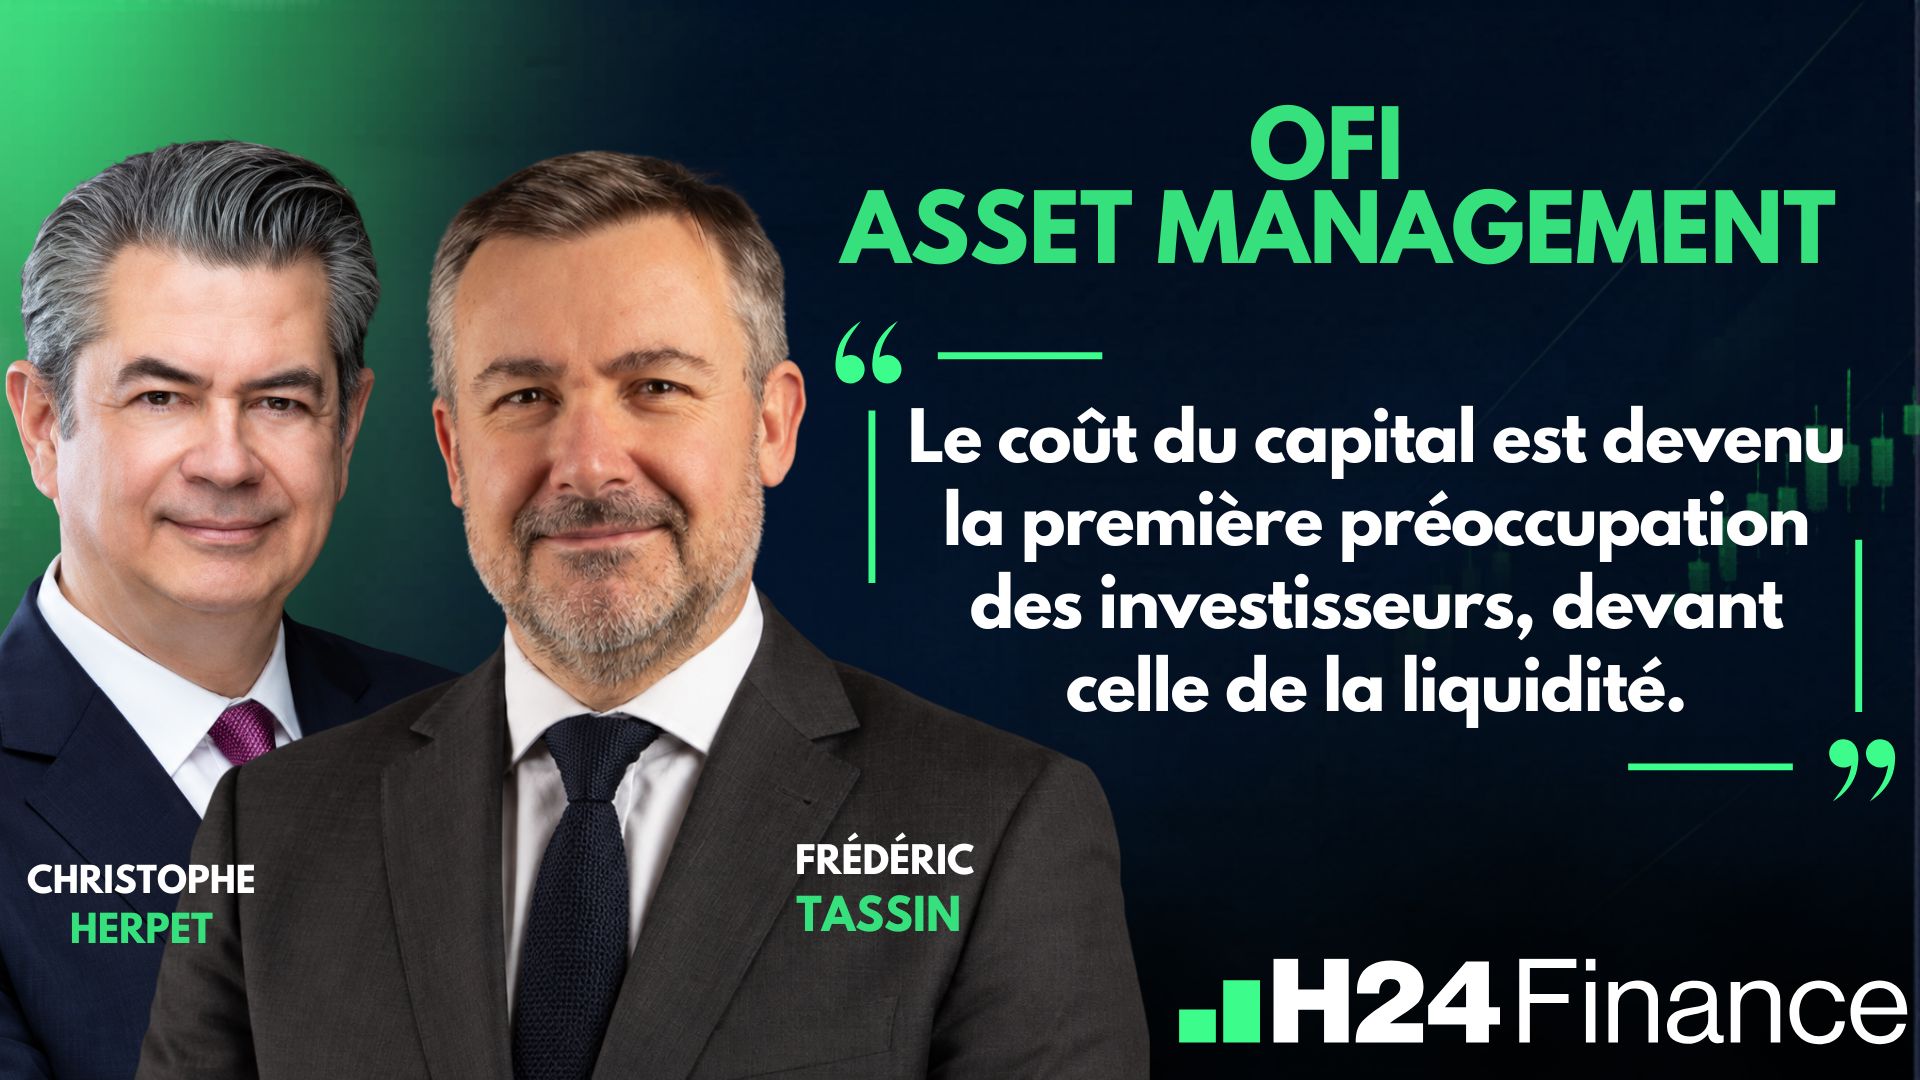
H24 a assisté à la conférence de presse organisée par Ofi Invest Asset Management avec Frédéric Tassin (directeur des gestions actions globales et thématiques) et Christophe Herpet (directeur des gestions d'Ofi Invest Asset Management).
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 Un paradoxe de marché saisissant : le durcissement du conflit au Moyen-Orient reste largement absorbé par les marchés, pour le moment. Avec le pétrole Brent autour de 100 dollars le baril, et l'indice S&P 500 en hausse de 11,3% (en dollar américain - au 16/9/2026 depuis le début de l'année), les investisseurs semblent convaincus que le choc géopolitique ne remet pas encore en cause le scénario de croissance et de profits.
📌 Les grands thèmes de la rentrée : la remontée des taux longs, perçue comme moins déstabilisante qu'attendu, et le camp démocrate, bien positionné pour les élections américaines de mi-mandat. Enfin, le scénario d'une bulle généralisée autour de l'intelligence artificielle n'est pas privilégié à ce stade.
📌 Stratégie d'investissement : le positionnement reste constructif mais mesuré, avec une légère surpondération des actions, à l'exception du Japon, où l'exposition demeure neutre. Sur les marchés obligataires, le positionnement est globalement neutre.
Le basculement macro : de la liquidité au coût du capital
- Croissance mondiale résiliente : PMI mondial au plus haut depuis deux ans, investissements des entreprises solides, endettement public soutenu et gains de productivité attendus de l'IA.
- Le niveau des taux longs, entre 4% et 5%, semble cohérent avec le niveau d'activité et la nécessité de financer simultanément la croissance et les déficits publics.
- Taux réel à 3% sur le 30 ans américain : c'est le résultat de la concurrence pour attirer le capital à long terme (défense, transition énergétique, centres de données).
« Au premier semestre, chaque dollar de chiffre d'affaires des entreprises du S&P 500 a produit 38 cents de profit avant impôts en moyenne, un record absolu », selon Frédéric Tassin.
« Le coût du capital est devenu la première préoccupation des investisseurs, devant celle de la liquidité », selon Christophe Herpet.
Le spread du rendement souverain français sous surveillance
- L'écart de rémunération entre l'OAT et le Bund à dix ans est passé de 40 pb en 2024 à 80-85 pb en septembre 2026.
- Les niveaux actuels entérinent la dégradation probable de la note française à A+ par Moody's en octobre 2026 (S&P également en octobre).
- Un spread de 120-150 pb traduirait une inquiétude sévère, avec un risque de rupture du cadre européen.
Obligations d'entreprises : des spreads aux planchers historiques
« Les marchés obligataires offrent davantage de valeur qu'auparavant », selon Christophe Herpet.
- Investment Grade : la combinaison de taux nominaux élevés et de spreads serrés offre un portage attractif pour des durations de quatre à six ans.
- Haut rendement : privilégier une sélection rigoureuse dans le segment BB et les tranches de CLO de qualité.
La rentabilité des investissements IA en question
- Les montants d'investissement des hyperscalers restent insensibles à la hausse des taux : 800 Mds $ prévus en 2026, 1 200 Mds $ ensuite, 6 000 à 7 000 Mds $ d'ici à 2030.
- Avec l'envolée des besoins en capacités de calcul, certains centres de données offrent un retour sur capital en deux ans. Cette situation exceptionnelle ne devrait pas durer.
- Mais, pour atteindre un ROIC de 15% en 2030 (contre 45 % historiquement), il faudrait générer plus de 2 500 Mds $ de chiffre d'affaires annuel, à comparer au budget IT mondial d'environ 5 000 Mds $. S'y ajoute la pression baissière sur les prix des tokens, les acteurs chinois étant parfois sept fois moins chers que les acteurs américains.
Allocation d'actifs — scénario central d'OFI AM
- Obligations : neutralité — les niveaux de taux offrent une protection asymétrique favorable en cas de choc.
- Crédit : biais neutre à positif sur l'Investment Grade et le haut rendement de qualité BB.
- Actions : légère surpondération partout, sauf les actions japonaises au neutre.
- Diversification : l'or.
- Risque de réalignement : la volatilité contenue sur les obligations et les changes, face aux signaux de couverture des grands fonds de pension (G3), fait peser un risque sur les actifs risqués.
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
Ce constat boursier va vous surprendre...
Publié le 22 septembre 2026

Un Témoin dans la Salle
De 65 à 35 % d’exposition actions : ce fonds est la réponse à un marché difficile à lire
Publié le 21 septembre 2026

Un Témoin dans la Salle
Ce qu'il ne faut surtout pas faire sur les marchés d'ici la fin de l'année...
Publié le 21 septembre 2026