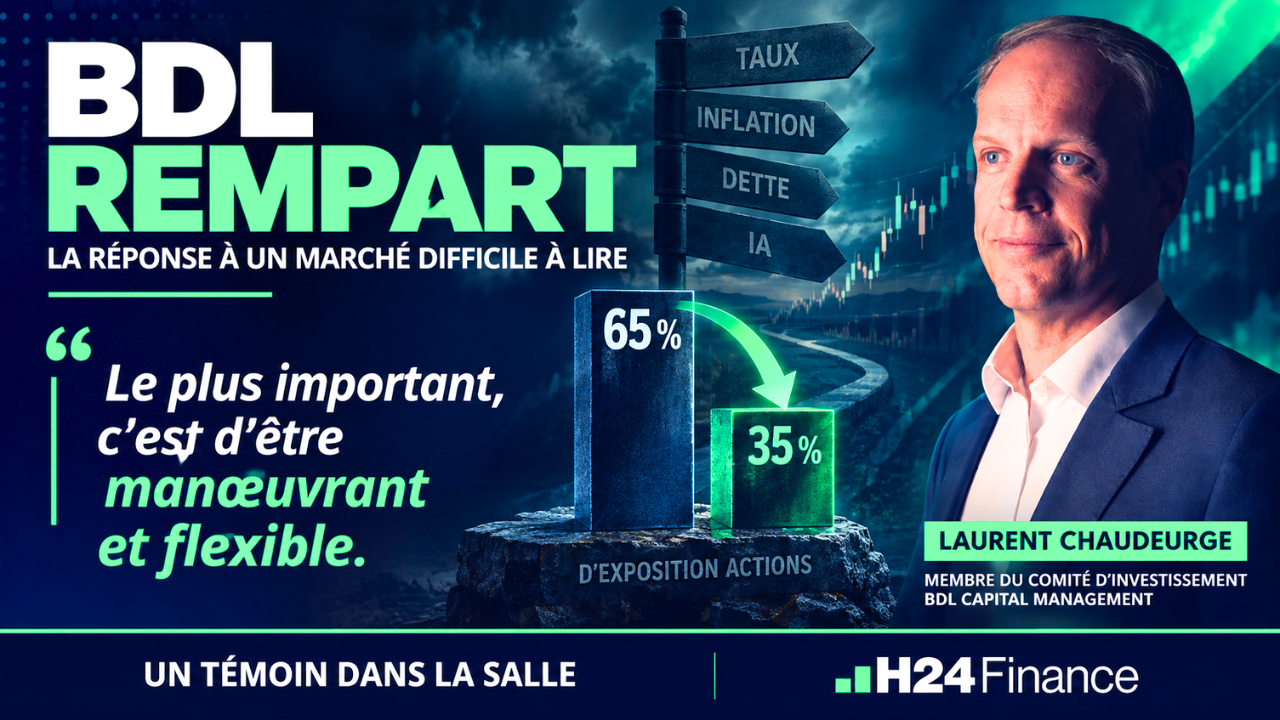
Face à un marché difficile à lire, BDL Rempart réduit son exposition actions de 65 à 35 % et mise sur la flexibilité
H24 a assisté au webinaire EOS/H24 « Macro-marchés : quels choix pour le S2 ? ».
Le point de vue de Laurent Chaudeurge, Membre du comité d'investissement chez BDL Capital Management.
⏱️ Si vous n'avez que 24 secondes
📌 Le premier risque n'est pas l'inflation mais le financement des États : des taux longs revenus à leurs niveaux d'avant 2008 sur une dette deux fois plus lourde, ce qui pénalise d'abord les actions les plus chères.
📌 L'IA concentre les mêmes inquiétudes : des capex hyperscalers estimés à environ 6 000 milliards de dollars d'ici 2030 posent une vraie question de rentabilité. D'où l'intérêt pour des « perdants de l'IA » restés rentables et redevenus bon marché.
📌 La réponse : un biais qualité à des prix redevenus attractifs, une forte prudence sur la France, et un fonds long/short manœuvrant dont l'exposition actions a été ramenée au bas de sa fourchette historique.
| Fonds | BDL Rempart |
| Perf YTD | +3.27% |
| Perf 2025 | +17.98% |
| ISIN | FR0010174144 |
| Société de Gestion | BDL Capital Management |
« Le premier risque, c'est le financement des États »
Interrogé sur sa confiance dans les actifs risqués, Laurent Chaudeurge se situe à 5 sur 10, l'expression d'une prudence assumée en cette rentrée. Son raisonnement part des taux longs, dont la hausse traduit selon lui moins une économie solide qu'une défiance croissante envers la solvabilité des États. Le point de comparaison qu'il retient est frappant : les taux longs sont revenus à leurs niveaux d'avant la crise financière de 2008, mais sur une dette publique deux fois plus lourde.
Le mécanisme est circulaire : plus la dette monte, plus la charge d'intérêts pèse. Pour l'illustrer, il propose un exercice : refinancer aujourd'hui l'intégralité de la dette américaine aux taux actuels porterait le déficit budgétaire vers 10%, un niveau qu'on ne retrouve que dans de petites économies, jamais chez un émetteur de cette stature.
Ce risque de financement des États, il le juge plus préoccupant que l'inflation, pour laquelle les banques centrales disposent d'un historique et d'outils éprouvés, alors qu'une défiance sur la dette souveraine reste un terrain bien moins balisé. L'impact sur les actions découle directement de la hausse du coût du capital : ce sont les actifs à duration longue, autrement dit les actions les plus chères, qui souffrent le plus. Or près de 45% du S&P 500 se paie plus de 25 fois les bénéfices, contre environ 20% en Europe. La meilleure protection, pour BDL, consiste simplement à éviter ces valorisations extrêmes.
L'IA : des capex vertigineux, une rentabilité encore à prouver
Le second grand risque qu'il identifie prolonge le premier : le financement de l'intelligence artificielle. Les investissements des hyperscalers ont atteint une ampleur telle qu'ils ne peuvent plus être couverts par leurs seuls cash-flows et se déversent sur le marché de la dette : selon lui, 40 à 45% des nouvelles émissions investment grade américaines de l'année sont liées à la tech et à l'IA, si bien que la concentration qui inquiète sur les actions se dessine aussi sur l'obligataire.
L'ordre de grandeur qu'il avance donne le vertige : les cinq grands hyperscalers dépenseraient environ 6 000 milliards de dollars en centres de données d'ici 2030, quand le déploiement de la fibre au tournant des années 2000 (déjà l'une des plus grandes bulles de formation de capital) avait coûté l'équivalent de 600 à 700 milliards sur six à sept ans. Rentabiliser cette mise supposerait de dégager quelque 3 000 milliards de dollars de chiffre d'affaires d'ici 2030, soit environ 70 fois le chiffre d'affaires actuel cumulé d'Anthropic et de ChatGPT.
À ses yeux, le marché sous-estime le temps de déploiement (comme il l'avait fait pour Internet) et néglige un risque de fragmentation : trop stratégique, l'IA ne restera pas aux mains de deux ou trois acteurs américains. C'est dans ce contexte qu'il dit avoir saisi, au printemps, des « perdants de l'IA » injustement sanctionnés, des sociétés comme SAP ou Amadeus, qu'il décrit comme « le centre névralgique de leurs clients », achetées à 15-17 fois les bénéfices contre 25-30 fois un an plus tôt.
La réponse BDL : qualité décotée, prudence sur la France, portefeuille manœuvrant
Cette discipline de valorisation nourrit un net retour vers la « qualité », qu'il définit précisément : une croissance peu cyclique, une rentabilité élevée (des marges opérationnelles et des retours sur capitaux de l'ordre de 15 à 20%) et des barrières durables protégeant l'activité. Les rotations violentes provoquées par l'euphorie sur l'IA ont ramené ces sociétés à des multiples qu'il n'avait plus vus depuis quinze à vingt ans : les cinquante entreprises européennes les plus rentables, quasi inachetables en 2022 à 32-33 fois les bénéfices, se traitent désormais autour de 19-20 fois. Trois segments concentrent ses achats depuis dix-huit mois : la consommation courante (brasseurs, parfums), les équipements et technologies médicales, et ces « perdants de l'IA » restés très rentables.
Sur la France, la prudence est explicite : l'exposition de BDL Rempart a été ramenée sous les 15%, un plus bas depuis dix à quinze ans, soit moitié moins que son indice de référence, le fonds privilégiant les grandes capitalisations liquides et diversifiées géographiquement.
Le véhicule lui-même est présenté comme la réponse à un marché difficile à lire : un fonds actions mais « long short », doté de « trois moteurs de performance » et d'une exposition qui peut varier de 10 à 75%.
Au 3 septembre, cette exposition action brute avait été ramenée autour de 35% (contre 65% en début d'année), pour une exposition nette de l'ordre de 10 à 15%, soit le bas de sa fourchette historique.
Ce qui le ferait revenir à l'achat ? Une correction des marchés de 10 à 15% redonnant des points d'entrée attractifs, ou une clarification du paysage politique français. Sa conviction de fond tient en une formule : dans un marché piloté par la politique et les États, « le plus important, c'est d'être manœuvrant et flexible ».
BDL Capital Management est lauréat du Grand Prix de la Finance 2026
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
12,5% net par an pendant cinq ans : ce fonds à échéance remet le compteur à zéro...
Publié le 16 septembre 2026

Un Témoin dans la Salle
Ce gérant assume ne pas aimer les fonds thématiques : « Il n'y a pas de parachute »...
Publié le 15 septembre 2026

Un Témoin dans la Salle
Ces valeurs alignent un 22e trimestre consécutif de hausse...
Publié le 14 septembre 2026