« Les actions ont monté, mais elles sont moins chères » : le constat contre-intuitif de Florian Ielpo (Lombard Odier IM) qui mise sur... l’obligataire !
H24 a assisté au webinaire EOS/H24 « Macro-marchés : quels choix pour le S2 ? » avec Florian Ielpo, Head of Macro chez Lombard Odier Investment Managers.
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 Les taux longs proches de leurs plus hauts depuis 2008 ne sont pas qu'une alerte de court terme : ils installent un coût du capital durablement élevé, qui devient le premier critère de tri des portefeuilles.
📌 Contre-intuitif mais central : les actions ont monté et sont pourtant moins chères qu'en début d'année, car les bénéfices progressent plus vite que les cours, et la productivité de l'IA, bien réelle, reste plus modeste que ne le suggèrent les cours.
📌 Le point d'entrée qu'il privilégie n'est pas l'action mais l'obligataire, via les fallen angels et les convertibles, dans ce qu'il décrit comme l'un des meilleurs environnements pour le crédit depuis 75 ans.
Pourquoi les taux montent (et pourquoi ils resteront hauts)
Interrogé sur son degré de confiance dans les actifs risqués, Florian Ielpo se situe à 8 sur 10. Son raisonnement part d'un renversement : aux questions posées sur la hausse des taux (amélioration économique, relance publique ou défiance envers les États ?) sa réponse est « oui » aux trois à la fois.
Trois forces agissent simultanément : une vague de productivité liée à ce qu'il décrit comme une révolution industrielle, que les marchés tentent encore de « pricer » ; des États qui continuent de dépenser pour stimuler l'activité ; et la perte de la forward guidance, la Réserve fédérale ne téléguidant plus ses décisions futures, ce qui désancre la partie longue de la courbe.
S'y ajoute un phénomène qu'il juge inédit : la notation moyenne des États est désormais très proche de celle des grandes entreprises qui financent l'IA. Une substitution s'opère entre dette souveraine et dette d'entreprise, cette dernière offrant même une meilleure lisibilité, « à trois ans, les carnets de commande sont pleins ». Les deux émetteurs se disputent le capital : un effet d'éviction qui pousse mécaniquement les taux vers le haut. Sa conclusion pour l'allocataire : le coût du capital restera durablement élevé, et ce paramètre devient le premier critère de tri des portefeuilles.
« Les actions ont monté, mais elles sont moins chères »
C'est son message le plus contre-intuitif. « Les prix des actions aujourd'hui sont plus élevés qu'au début de l'année, mais les actions, tenez-vous bien, sont moins chères », avance-t-il. L'explication tient à un décalage : quand les résultats surprennent de 20% à la hausse, les cours ne progressent que de 10%. Le rapport prix/bénéfices (le PER) baisse donc, puisque les bénéfices montent plus vite que les prix. Et le mouvement est large : la grande majorité des entreprises publient des résultats supérieurs aux attentes, l'IA n'en représentant qu'une fraction. « Il n'y a pas de bulle en termes de prix, il n'y a pas de bulle en termes de résultat », tranche-t-il, rappelant que les multiples valent aujourd'hui environ la moitié de leurs niveaux de 2000.
Reste la productivité, sur laquelle il invite à la mesure : les travaux de son équipe situent le gain lié à l'IA autour de 0,2 à 0,3% par an, loin d'un doublement du PIB à l'horizon 2030. Un choc réel, mais graduel. Il y voit surtout un signal d'élargissement : après les fabricants de semi-conducteurs, des secteurs plus matures, plus « value », devraient capter ces gains de productivité et voir leurs marges s'améliorer, de quoi justifier une rotation vers des styles plus variés. Géographiquement, il privilégie l'Asie, portée par des valorisations encore attractives et un continent qui « embrasse son destin numérique ».
La « version contestataire » : le rendement se trouve dans l'obligataire
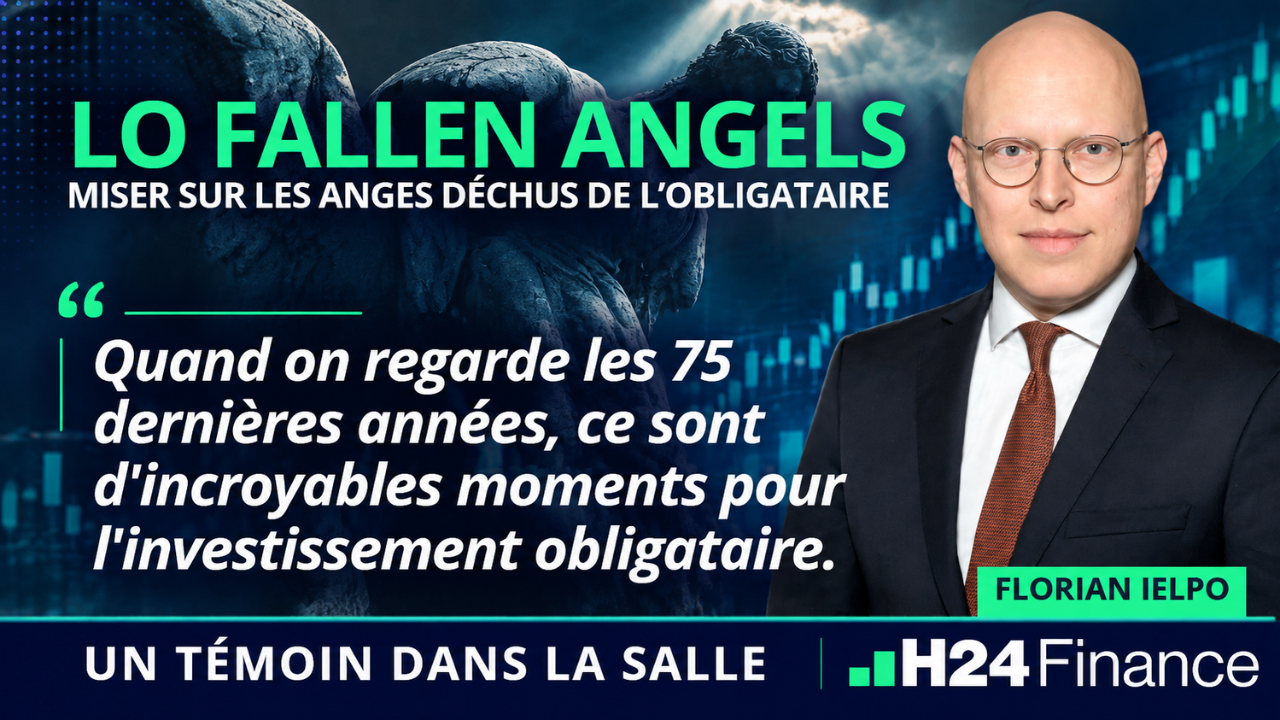
Alors que la discussion a longuement porté sur les actions, Florian Ielpo assume une proposition à contre-courant, sa « version contestataire ». Elle découle directement de sa lecture macro : si l'on croit à la fois à la productivité et à un coût du capital durablement élevé, alors le niveau atteint par les taux ouvre l'un des meilleurs environnements pour le crédit depuis longtemps. « Quand on regarde les 75 dernières années, ce sont d'incroyables moments pour l'investissement obligataire », estime-t-il. Une opportunité qu'il juge néanmoins « un petit peu effrayante », car assortie d'une volatilité inhabituelle.
Sa réponse concrète porte un nom : les fallen angels, stratégie de son fonds LO Fallen Angels. Il s'agit d'obligations dégradées de la catégorie investment grade vers le high yield, mais qui restent de bonne facture.
| Fonds | LO Fallen Angels |
| Perf YTD | -0.1% |
| Perf 2025 | +6.27% |
| ISIN | LU2346313575 |
| Société de Gestion | Lombard Odier Investment Managers |
La mécanique qu'il décrit est celle d'une inefficience à exploiter : lorsqu'une signature bascule de triple B à double B, de nombreux gérants sont contraints de la vendre, faute de mandat pour la conserver ; l'acheteur de fallen angels récupère alors ces titres décotés tout en étant rémunéré pour un risque de défaut qui, sur ces émetteurs, reste raisonnable.
Au 3 septembre, il chiffrait ce surcroît de rendement autour de 150 à 180 points de base par rapport à un équivalent obligataire classique. Il évoque une seconde brique complémentaire, les obligations convertibles, qui permettent de participer à la hausse des actions tout en conservant un filet obligataire ; sur l'année en cours, il indiquait alors une performance de l'ordre de 9%, quelques points devant l'indice. Un segment revenu en grâce à mesure que la tech se finance elle aussi par ce canal.
Le scénario qui réconcilierait tout le monde ? Une détente des taux longs, qu'il relie à la « doctrine Warsh », du nom du banquier central américain : « les taux longs baissent, ça soutient les valorisations de croissance comme les valorisations value ». À l'inverse, le principal risque qu'il surveille est un investissement résidentiel fragilisé par des taux trop élevés, susceptible d'enclencher un ralentissement plus large.
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
De 65 à 35 % d’exposition actions : ce fonds est la réponse à un marché difficile à lire
Publié le 21 septembre 2026

Un Témoin dans la Salle
Ce qu'il ne faut surtout pas faire sur les marchés d'ici la fin de l'année...
Publié le 21 septembre 2026

Un Témoin dans la Salle
12,5% net par an pendant cinq ans : ce fonds à échéance remet le compteur à zéro...
Publié le 16 septembre 2026