Avec WCM Select Global Growth Equity Fund, Natixis IM mise sur les futurs champions plutôt que sur les stars d'aujourd'hui
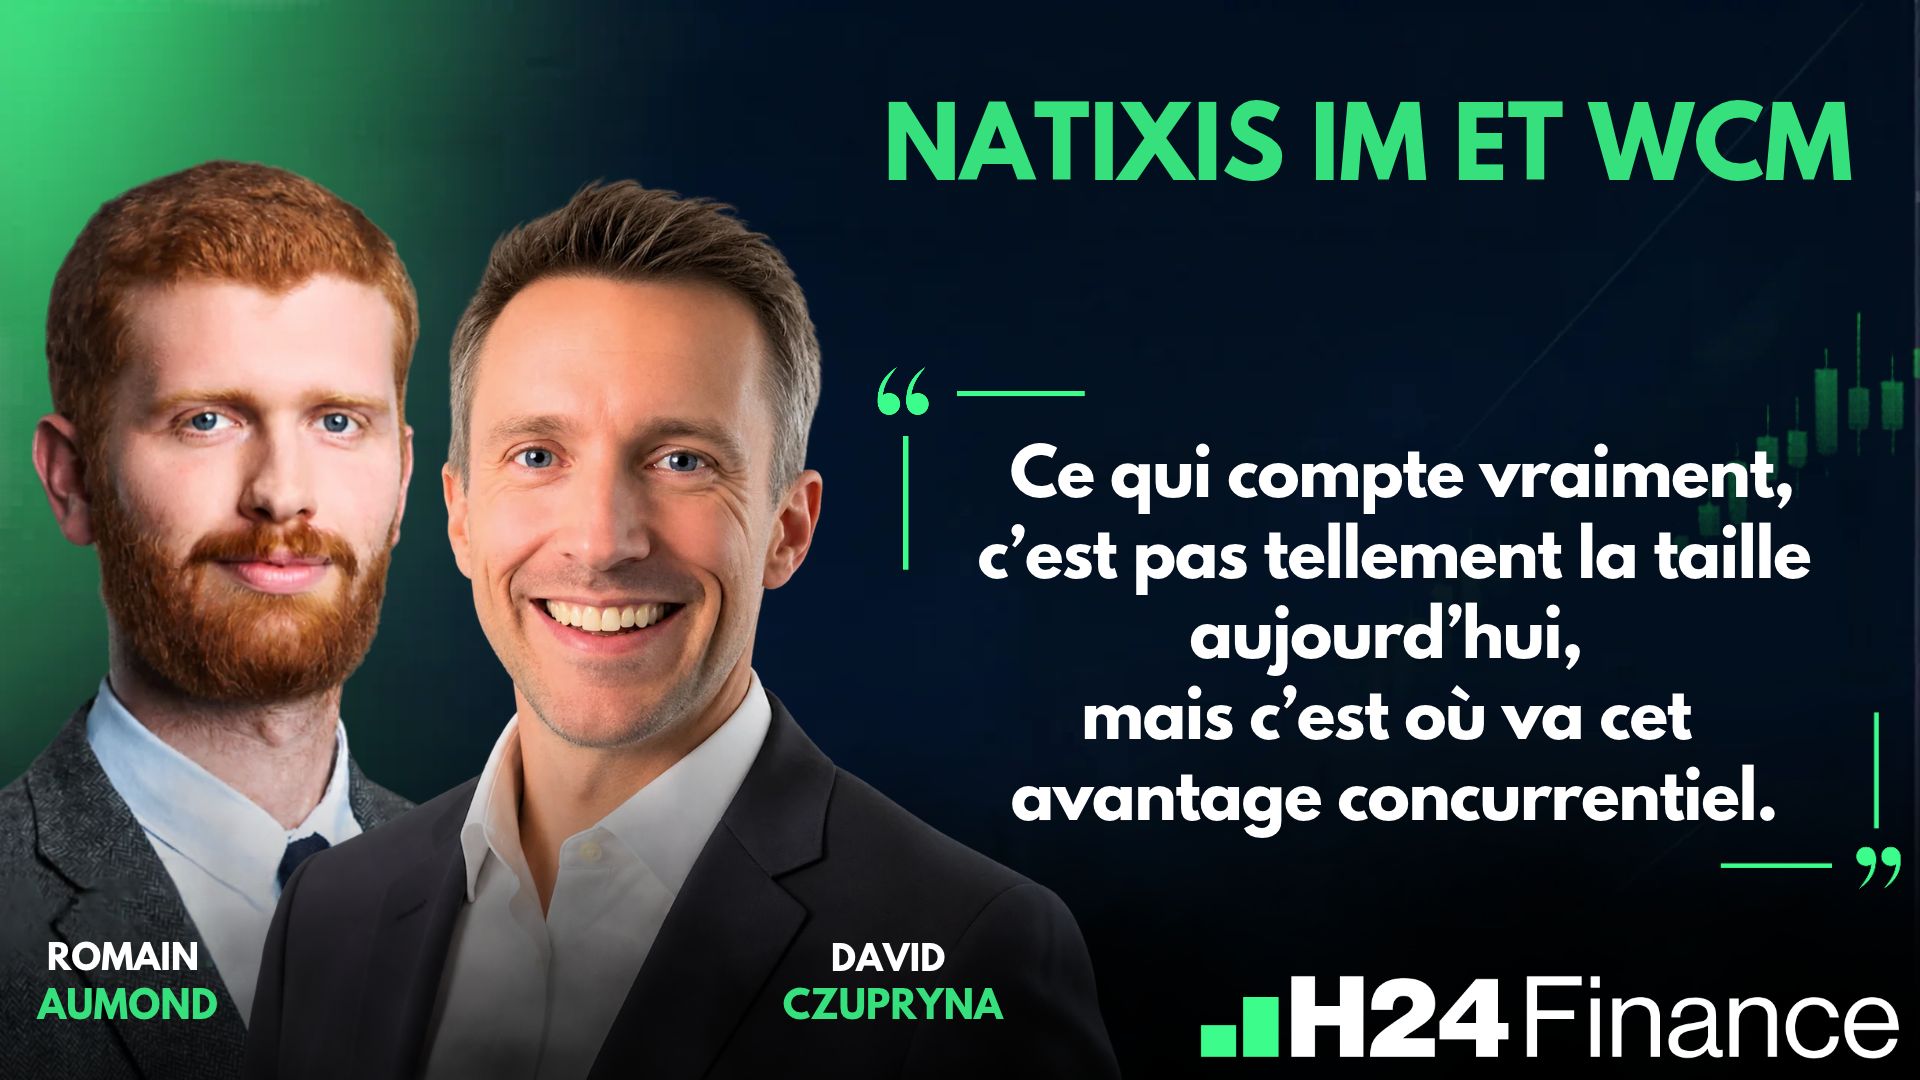
H24 a assisté au webinaire "WCM, l'affilié californien qui surfe sur la croissance mondiale" organisé par Natixis Investment Managers avec Romain Aumond (Macroéconomiste senior et stratégiste quantitatif) et David Czupryna (Senior Investment Specialist).
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 Pour Natixis IM, la hausse des taux relève d'une normalisation : Fed et BCE ne devraient relever leurs taux qu'une dernière fois en décembre, et le cycle de croissance tient.
📌 WCM choisit ses entreprises sur la trajectoire de leur avantage concurrentiel et sur leur culture, avec quatre analystes dédiés à ce second critère.
📌 Le fonds s'écarte nettement des indices (part active d'environ 93% et 43,1% d'Amérique développée contre 66,5%), un profil que WCM présente comme complémentaire d'une allocation passive.
La remontée des taux, « une normalisation plutôt qu'un choc »
Pour Romain Aumond, la hausse des taux longs engagée depuis 2022 relève d'une normalisation, sans stress visible sur la partie longue de la courbe. Il avance trois moteurs de la hausse des taux réels : une croissance supérieure aux attentes, une politique monétaire plus restrictive et une tension sur l'épargne mondiale. Les hyperscalers devraient en effet investir plus de 1 100 milliards de dollars en 2027, financés par la dette plutôt que par les cash flows, ce qui concurrence les déficits publics.
Le marché anticipe trois hausses de la Fed, trois de la Banque du Japon et deux et demie de la BCE. « Pour nous, c'est un marché qui va peut-être trop vite en besogne », estime Romain Aumond. Son scénario central : une dernière hausse de 25 points de base en décembre pour la Fed comme pour la BCE, puis un statu quo, avec une croissance américaine de l'ordre de 2,2% en 2026. Le risque principal reste un dérapage autour du détroit d'Ormuz, qui obligerait les banques centrales à resserrer davantage.
Côté actions, il juge les valorisations américaines inférieures à leurs moyennes de long terme et la croissance bénéficiaire toujours moteur des indices. « La hausse des taux ne devrait pas faire dérailler ce cycle de croissance », résume-t-il.
Chez WCM, la trajectoire de l'avantage concurrentiel prime sur sa taille
WCM Investment Management, société californienne fondée il y a cinquante ans, a été refondée à la fin des années 1990 quand son management actuel en a racheté les parts, autour de trois valeurs : plaisir, reconnaissance et esprit de service. Sa stratégie Select Global Growth, lancée en 2011 par Sanjay Ayer, repose sur un critère que David Czupryna résume ainsi : « Ce qui compte vraiment, c'est pas tellement la taille aujourd'hui, mais c'est où va cet avantage concurrentiel ». Il en déduit des profils d'entreprises éloignés des « champions » du moment, parfois en retard en Bourse, car leur image reste tournée vers le passé.
Second critère : la culture d'entreprise. WCM a travaillé plusieurs années avec des universitaires sur le lien entre culture et performance. Sa conclusion : la culture précède la performance quand elle est alignée avec l'avantage concurrentiel, et il n'existe pas de bonne ou de mauvaise culture dans l'absolu. Quatre analystes “culture” complètent les quinze analystes business.
Siemens Energy, première position du portefeuille, l'illustre. Selon David Czupryna, un nouveau dirigeant issu de l'ingénierie a cassé les couches hiérarchiques de cette entreprise en difficulté, qui profite aujourd'hui de la demande d'électricité des data centers. Achetée fin 2024 autour de 35 euros, l'action s'échange aujourd'hui près de 130 euros.
Un portefeuille très éloigné des indices
Le fonds compte 30 à 50 lignes (36 actuellement) et son top 10 pèse 47,1% (au 30 septembre 2026). Sa part active ressort à environ 93% et l'Amérique développée y représente 47,3% contre 67,1% pour le MSCI ACWI. « Il y a pas de vision top down ici », précise David Czupryna : WCM part de l'entreprise la plus évidente d'une thématique (Nvidia pour l'IA, absente du portefeuille), puis cherche ailleurs un meilleur couple rendement/risque, d'où des semi-conducteurs achetés hors des États-Unis.
Le portefeuille tourne d'environ 40% par an depuis la création, et d'environ la moitié ces trois dernières années. Il se traite à environ 18 fois les bénéfices contre 20 fois pour l'indice, ce qui, selon David Czupryna, limite l'effet d'une hausse des taux. Il cite Comfort Systems USA : « Je l'appelle le plus grand plombier américain », explique-t-il. Premier employeur américain de techniciens qualifiés, le groupe a vu son cours multiplié par dix en quelques années avec les data centers. « Souvent, qui dit pénurie dit capacité de pricing », justifie-t-il.
Le fonds à suivre
| Fonds | WCM Select Global Growth Equity Fund |
| ISIN | LU2338974699 |
| Société de Gestion | Natixis IM International (gestionnaire financier : WCM) |
| Date de lancement | 2021 |
| Encours de la part | 1,10 Md € |
| Perf 3 ans (annualisée) | +37.76 % |
Une nouvelle page, des infos intéressantes à découvrir... CLIQUEZ ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
IA : ce qui change concrètement pour les gérants...
Publié le 06 novembre 2026

Un Témoin dans la Salle
Small caps : et si le vent était enfin en train de tourner ?
Publié le 05 novembre 2026

Un Témoin dans la Salle
Investir en obligataire : le fonds daté est-il le meilleur outil pour les CGP ?
Publié le 04 novembre 2026