Scénario de ralentissement, emprunts d'État évités et actions allégées dans les allocations en architecture ouverte de Rothschild AM
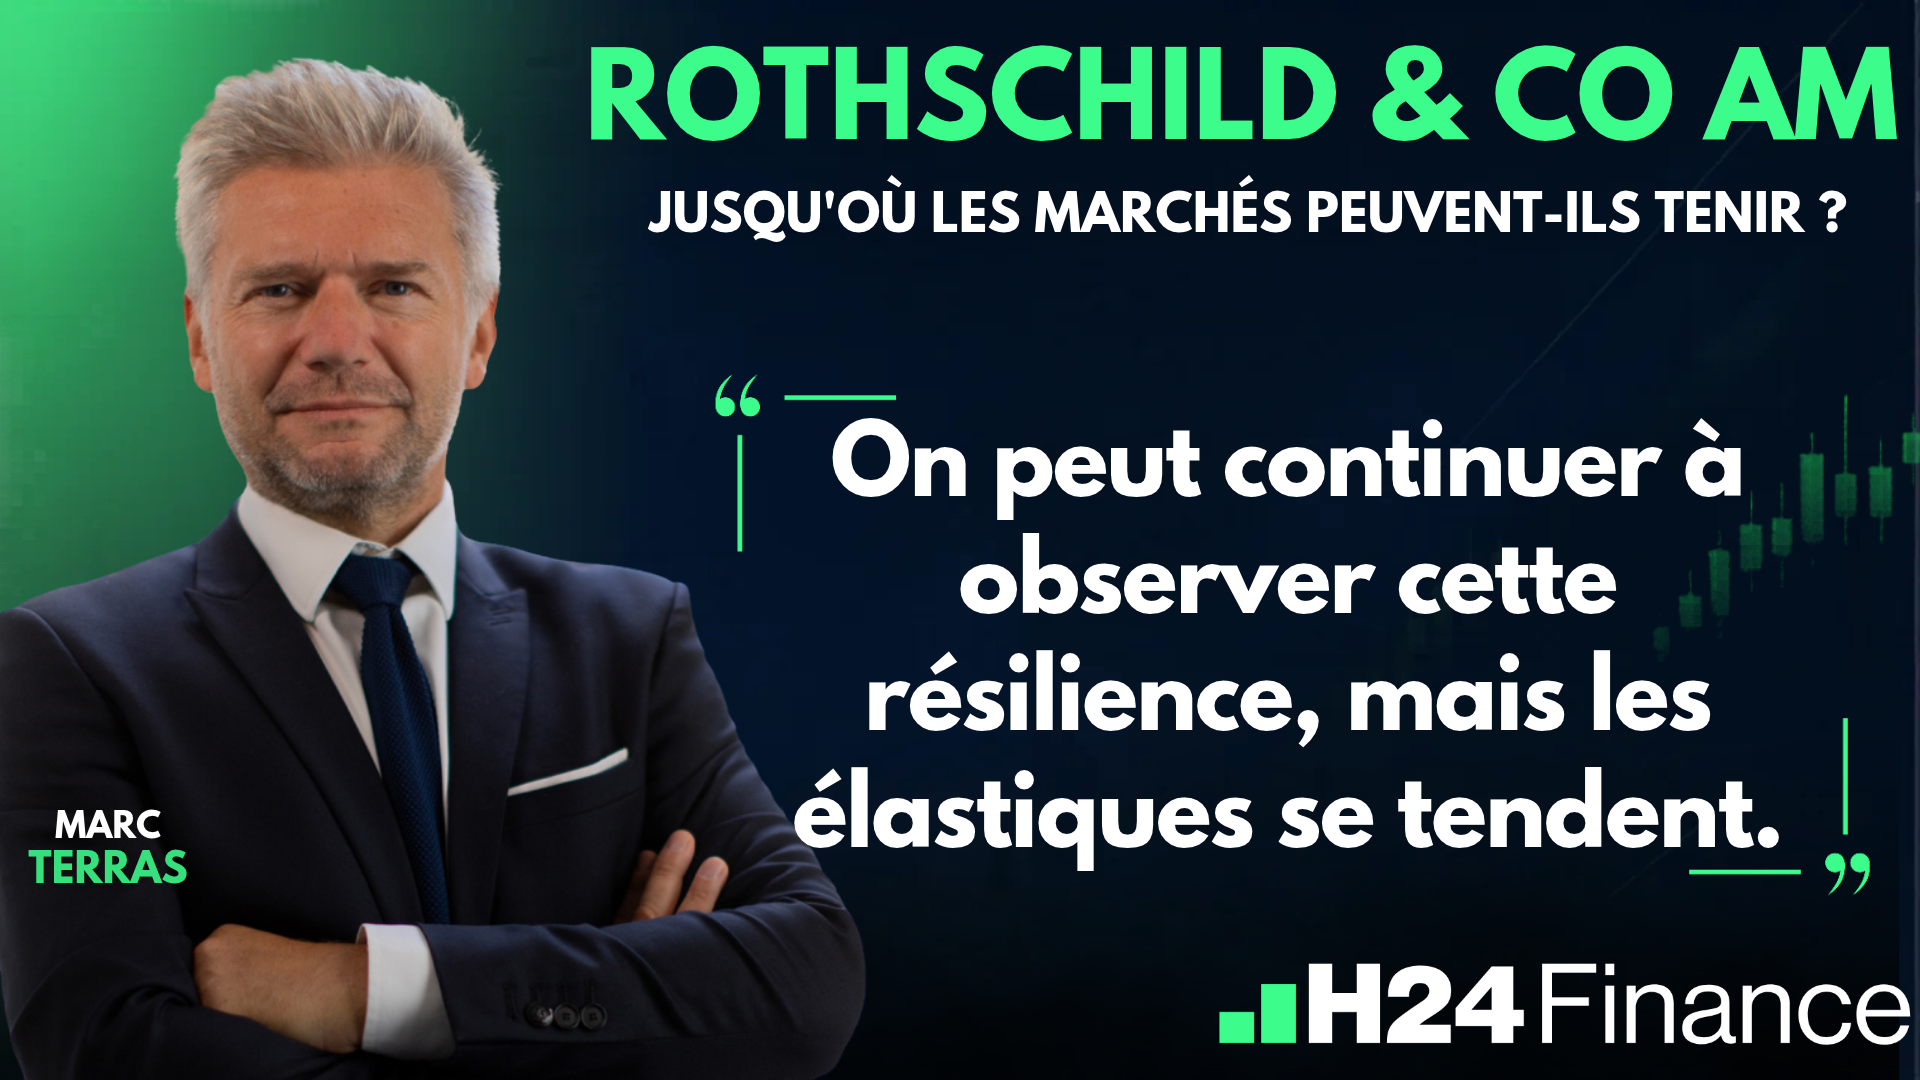
H24 a assisté au webinaire "30 minutes avec… Marc Terras" organisé par Rothschild & Co Asset Management.
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 La croissance mondiale tient, mais la gestion anticipe un ralentissement plus marqué qu'attendu : taux durablement élevés, consommation et investissement dans l'IA sous tension.
📌 Côté obligations, les emprunts d'État restent à l'écart, dette française comprise. La gestion préfère le haut rendement et la dette émergente en devises locales.
📌 Sur les actions, l'exposition est réduite, l'IA absente et l'Europe privilégiée, avec du cash pour réinvestir si le stress monte.
« Les élastiques se tendent »
Marc Terras, Directeur de la Gestion en Architecture Ouverte, dresse d'abord un constat : les actions progressent depuis janvier, mais il l'attribue moins à la résilience de l'économie mondiale qu'aux excellents résultats des entreprises sur les deux premiers trimestres. Les secteurs de l'écosystème de l'intelligence artificielle tirent les indices. Les obligations, elles, reflètent l'inquiétude sur l'inflation : l'intervenant relève qu'elle dépasse 4% en Italie et atteint 3,4% en France, et estime que les banques centrales ont durci leur discours et amorcé un nouveau cycle de hausse des taux.
 Aux États-Unis, la croissance s'appuie sur l'effet richesse et sur l'IA. Le One Big Beautiful Bill Act pèserait entre 0,8 et 1,4 point de PIB sur trois ans, au prix d'un coût budgétaire colossal. Les ménages consomment sans épargner. « D'une certaine manière, le marché se substitue à l'épargne des consommateurs », explique Marc Terras. Si les marchés se retournent, le mécanisme s'inverse. Les grands acteurs de l'IA ont par ailleurs augmenté leurs investissements d'environ 70% par an depuis 2023, une concentration qu'il juge dangereuse, et leurs besoins de financement entrent en collision avec ceux des États.
« On peut continuer à observer cette résilience, mais les élastiques se tendent », résume Marc Terras. Selon lui, elle repose sur trois hypothèses fortes : une baisse rapide des taux, une consommation capable d'absorber l'inflation et un financement durable de l'IA. « Nous, on s'attend plutôt à avoir un ralentissement plus marqué qu'attendu de la croissance mondiale », précise-t-il.
Obligations : la patience avant la duration
Face à ce scénario, la gestion garde des positions très réduites sur les emprunts d'État, aux États-Unis comme en Europe. « On considère qu'ils ont un intérêt plutôt limité », indique Marc Terras. Celui-ci préfère attendre plus de visibilité sur la fin du cycle de hausse de la Fed et de la BCE, et estime que le marché pourrait sous-estimer le nombre de hausses à venir. Pas de remise de duration pour l'instant, même si les taux européens ont sa préférence en cas d'apaisement sur l'Iran.
 La France concentre ses réserves : déficit attendu à 5,3% du PIB fin 2026 selon son estimation, polarisation politique avant les présidentielle et législatives de l'an prochain. « On n'est pas optimiste sur la dette française aujourd'hui », explique Marc Terras.
Sur le crédit, les spreads sont comprimés et la rémunération du risque lui paraît faible. La gestion privilégie le haut rendement, mieux rémunéré et moins sensible aux taux. Elle reste acheteuse de dette émergente en devises locales, mais la juge peu attractive en dollars. Sur l'or, il compte remonter l'exposition une fois le pic des taux atteint.
Peu d'actions, pas d'IA, du cash en réserve
Valorisations élevées, attentes de croissance des bénéfices très optimistes, investisseurs déjà très investis : ce cocktail rend, selon Marc Terras, difficile d'être agressif sur les actions. Les niveaux d'exposition sont de 65 à 70% pour un portefeuille dynamique, de 40 à 45% pour un équilibré et sous 20% pour un prudent. La gestion surpondère l'Europe pour limiter le risque de concentration technologique, avec moins de 5% d'actions françaises dans un portefeuille 100% actions face au MSCI World. Elle se diversifie vers l'Amérique du Sud et l'Inde, et attend un plan de relance pour la Chine.
Marc Terras indique être totalement absent du secteur technologique : les positions résiduelles en Corée ont été sorties en septembre. « La composition compte autant que le niveau d'exposition », souligne le gérant, qui met en avant une poche actions diversifiée sur des secteurs défensifs.
La stratégie assume un niveau de cash conséquent. « Nous, on a toujours tendance à penser que c'est sur les phases de baisse et de forte volatilité que les performances se font », rappelle Marc Terras. Le cash doit permettre de réinvestir le jour où le stress se lève.
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
Crédit : le rendement est là, mais comment entrer au bon moment ?
Publié le 29 octobre 2026

Un Témoin dans la Salle
Taux à 5,3% et records en Bourse : l'IA rend la diversification vitale
Publié le 28 octobre 2026

Un Témoin dans la Salle
Miser sur l’hippodrome plutôt que sur le cheval et son jockey
Publié le 27 octobre 2026