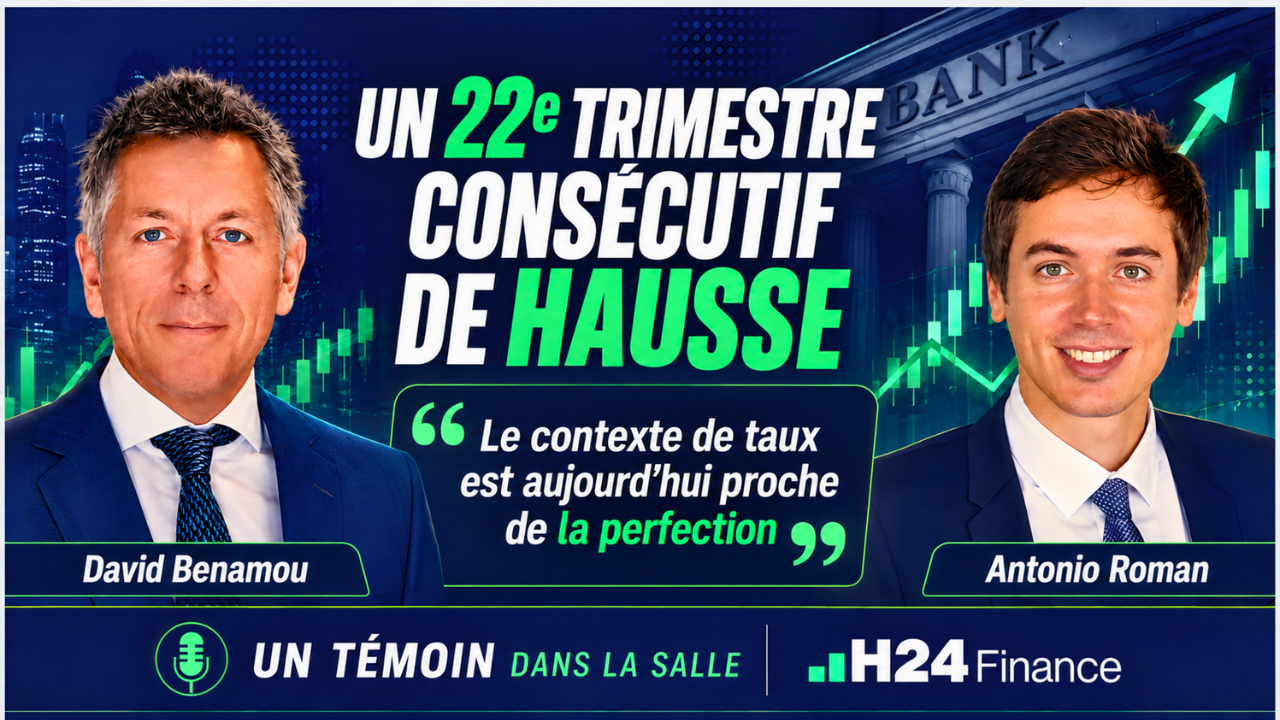
Secteur financier européen : ce que David Benamou et Antonio Roman (Axiom AI) retiennent d'un trimestre record
H24 a assisté au webinaire "Résultats du 2e trimestre 2026 du secteur financier européen" organisé par Axiom Alternative Investments avec David Benamou (Associé Gérant, CIO) et Antonio Roman (Gérant de portefeuille).
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 Nouveau trimestre record pour la finance européenne : 90% de surprises positives côté banques, révisions de bénéfices à la hausse et coût du risque au plancher (~35 pb). C'est le 22e trimestre consécutif de révisions positives.
📌 La mécanique de fond tient : des taux dans la « zone idéale » de 2 à 3%, une collecte record en gestion de patrimoine et assurance-vie, une réglementation qui redevient favorable et une vague de fusions au plus haut depuis 2007.
📌 Le positionnement du fonds : rester majoritairement exposé aux banques, mais diversifier vers bourses, courtiers, (ré)assureurs et foncières pour viser un rendement comparable en réduisant la sensibilité au cycle macro.
| Fonds | Axiom European Banks Equity |
| Perf YTD | +13.43% |
| ISIN | LU1876459212 |
| Société de Gestion | Axiom Alternative Investments |
Un 22e trimestre de révisions à la hausse
Le deuxième trimestre 2026 prolonge une série que le secteur n'avait plus connue depuis la convergence vers la zone euro : 22 trimestres consécutifs de révisions de bénéfices à la hausse. Côté banques, le taux de surprise atteint 90%, avec un résultat avant impôts ressortant 6% au-dessus du consensus et des prévisions de bénéfice par action relevées de 2% pour 2026 et 1% pour 2027.
Le principal moteur du trimestre a été les commissions (+4% au-dessus des attentes), portées par la volatilité des marchés actions, les introductions en bourse et les émissions obligataires des géants technologiques américains. La marge nette d'intérêt a elle aussi surpris (+1%), tandis que la discipline de coûts a maintenu un levier opérationnel favorable. La bascule entre marchés liquides et illiquides résume la période : engouement du retail pour le trading et volumes institutionnels élevés d'un côté, décollecte sur certains fonds de private equity de l'autre. « Une dynamique assez fascinante entre marchés liquides et marchés illiquides », observe Antonio Roman.
Côté risque, aucun signal de dégradation : les prêts non performants restent stables à 1,9% (contre 5 à 6% avant le nettoyage des bilans post-2014) et le coût du risque évolue autour de 35 pb, très loin des 70 à 90 pb du régime d'avant-crise.
Une mécanique de fond que rien ne vient enrayer
Pour Axiom, le contexte de taux est aujourd'hui « proche de la perfection » : suffisamment élevé pour rémunérer les dépôts — dont 65% restent des comptes courants à 0 en Europe — mais pas au point de faire fuir les épargnants. La marge client des banques européennes a quasiment rejoint sa moyenne de long terme, à environ 230 pb contre 240 pb historiquement. La collecte en gestion de patrimoine et en assurance-vie, elle, reste sur un rythme record.
Le changement de cycle réglementaire ajoute au tableau. Là où la réglementation faisait figure de taxe sur la rentabilité des fonds propres, la proposition de la Commission européenne cherche désormais à soutenir la compétitivité du secteur : traitement spécifique de l'output floor, des PME et de l'immobilier, encouragement à l'investissement technologique. « Les banques européennes peuvent remercier Donald Trump », résume David Benamou, la déréglementation américaine forçant l'Europe à suivre.
Dernier pilier : la consolidation, revenue en nombre d'opérations à son plus haut depuis 2007. Le dossier UniCredit-Commerzbank, où l'acquéreur a franchi le seuil de contrôle de 50%, cristallise les attentes d'un mouvement transfrontalier plus large. La concurrence des néobanques sur les dépôts reste, elle, à surveiller sans être alarmante car la clientèle bouge lentement : « Il y a plus de divorces que de changements de banques », glisse David Benamou.
Diversifier les moteurs pour lisser le cycle
Le revers de ces bonnes nouvelles, c'est la valorisation. La plupart des sous-secteurs financiers traitent désormais dans une bande comparable de multiples, alors que les banques affichaient encore récemment une nette décote. Cette normalisation reste justifiée par un ROE de secteur autour de 14%, sans commune mesure avec les 5 à 8% de la décennie précédente. Mais elle laisse moins de marge à une nouvelle expansion des multiples.
Plusieurs risques restent d'ailleurs non résolus : tensions énergétiques persistantes, écartement possible des spreads souverains à l'approche du calendrier électoral français (le rendement réel de l'OAT à 30 ans atteint 2,6%), et endettement lié à l'intelligence artificielle porteur de nouveaux risques de crédit.
De là découle le fil directeur du portefeuille : conserver une dominante bancaire, mais s'appuyer sur les bourses, les courtiers, les (ré)assureurs et les foncières pour capter des rendements totaux similaires avec « des moteurs de performance moins cycliques ». Cette prudence se lit dans l'exposition à la France, volontairement réduite : environ 7% du portefeuille actions contre 11 à 12% dans l'indice.
Axiom Alternative Investments est lauréate du Grand Prix de la Finance 2026
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
Le marché tremble ? Ce gérant veut en profiter...
Publié le 10 septembre 2026

Un Témoin dans la Salle
On a passé 30mn avec Didier Bouvignies pour comprendre cette rentrée paradoxale...
Publié le 07 septembre 2026

Un Témoin dans la Salle
Ils ont franchi les 10 Mds€ d'encours et ne comptent pas s'arrêter là...
Publié le 28 juillet 2026