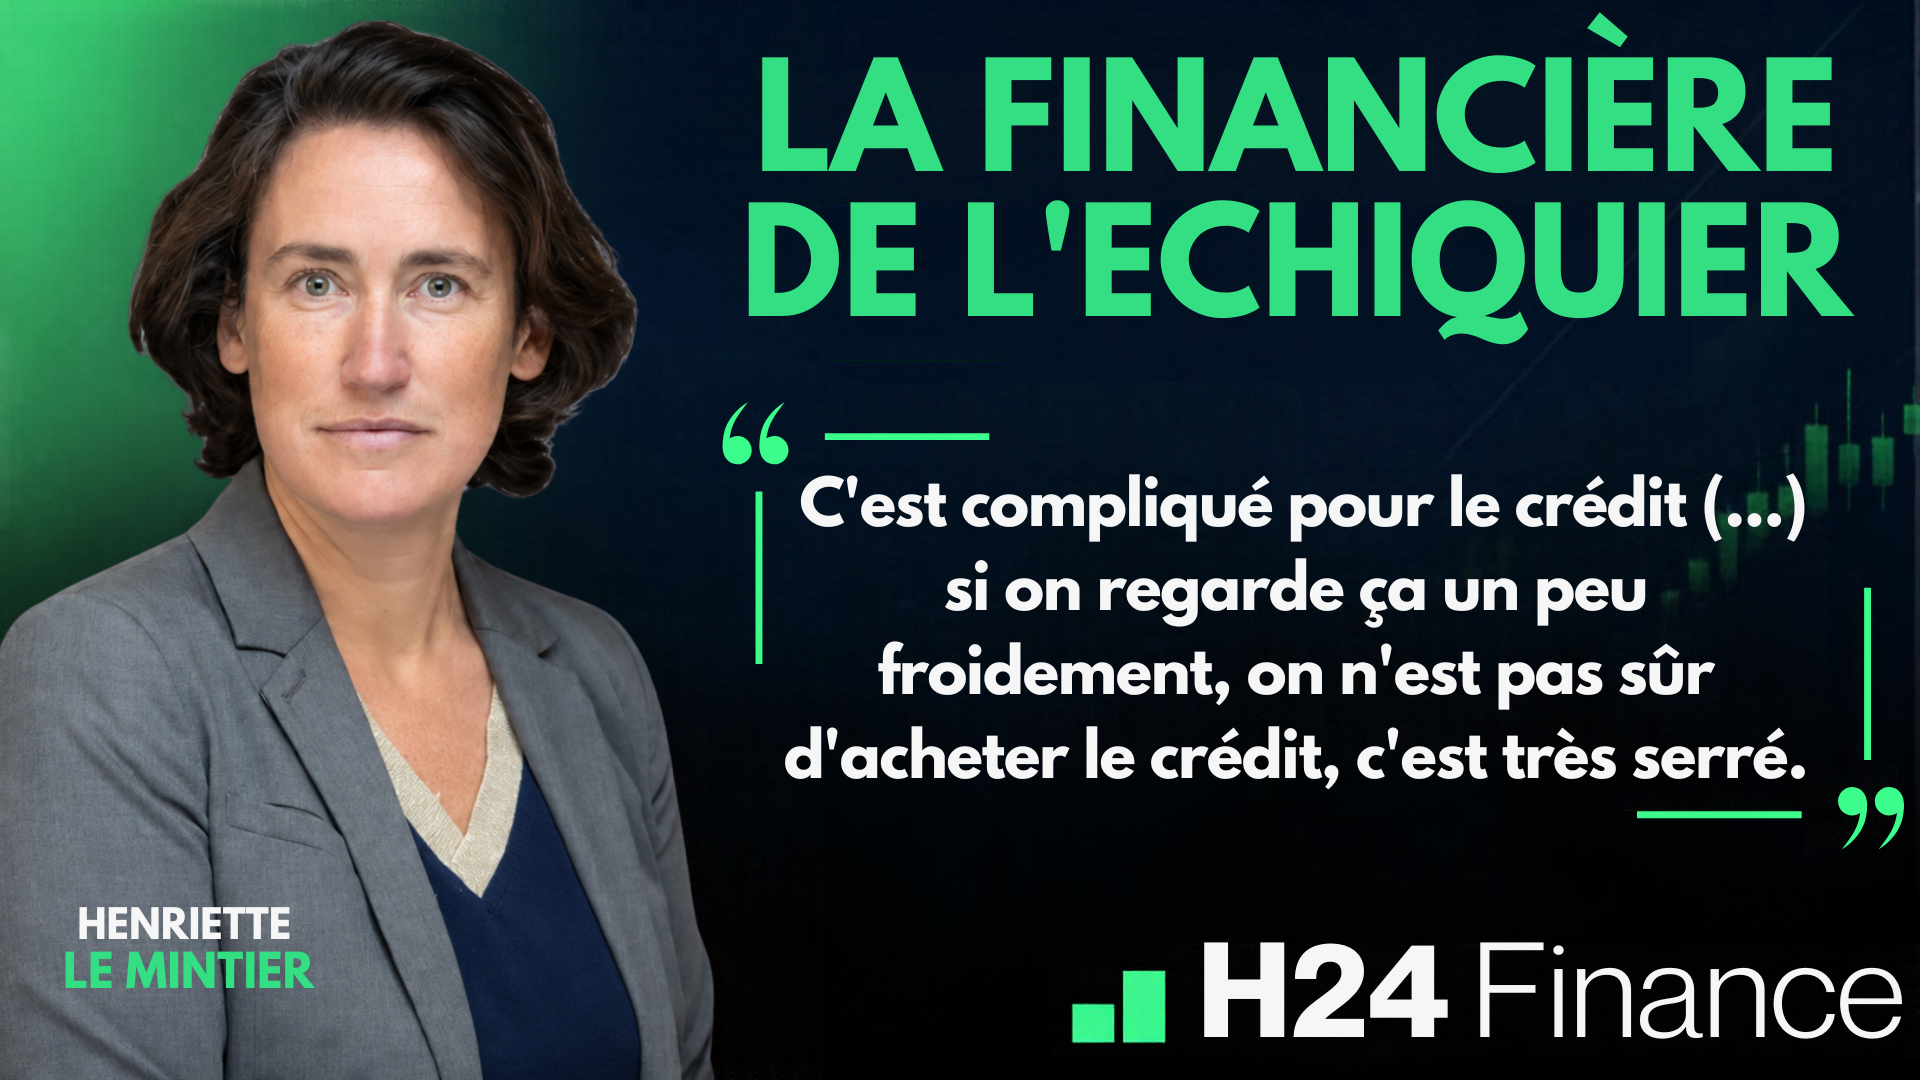
Henriette Le Mintier (LBP AM/LFDE) mise sur les subordonnées bancaires et la gestion active du crédit
H24 a assisté au webinaire EOS/H24 « Obligations : taux élevés, spreads serrés, où est la valeur ? ».
Le point de vue d'Henriette Le Mintier, Gérante Absolute Return Crédit chez LBP AM.
Ce qu'il fallait en retenir...
⏱️ Si vous n'avez que 24 secondes
📌 LBP AM/LFDE juge le régime de taux durablement plus élevé, mais préfère rester positionnée sur les maturités courtes pour profiter du mouvement d'aplatissement de la courbe.
📌 Sur le crédit, la gérante privilégie les subordonnées bancaires et a remis des couvertures CDS il y a quelques semaines face à des spreads jugés très tendus.
📌 Face à la percée des hyperscalers sur le marché obligataire et à la concurrence des fonds euros boostés, elle mise sur la gestion active pour faire la différence.
Un régime de taux durablement plus élevé, mais on reste court
Pour Henriette Le Mintier, le mouvement de hausse des taux souverains observé ces derniers jours n'a rien d'un accident passager.
« On pense que ce régime de taux plus haut est durable », affirme-t-elle. Si elle juge probable que l'inflation finisse par refluer une fois le conflit en Iran apaisé, notamment grâce à des banques centrales désormais mieux équipées, elle pointe un problème distinct sur les taux longs : « Sur la partie des taux longs, c'est un problème qui est un peu différent, avec d'autres problématiques budgétaires sur les États, qui fait que nous voyons ces taux rester un peu plus hauts longtemps. »
Sur son fonds flexible, cette conviction s'est traduite par un changement de cap en cours d'année : la sensibilité avait été fortement réduite en début d'année, avant d'être relevée après le déclenchement du conflit israélo-iranien. « On avait commencé l'année en diminuant beaucoup les sensibilités. On était descendus à une année de sensibilité et on voulait descendre encore. Et il se trouve qu'entre-temps, on a eu l'Iran, et la décision a été plutôt de profiter de cette hausse des taux et de revenir en termes de sensibilité », détaille-t-elle.
Sur l'horizon actuel, la gérante préfère néanmoins rester sur les parties courtes de la courbe : « On reste court. On remet de la sensibilité, mais on reste sur les parties courtes des taux. »
Sur le crédit, prudence mesurée et subordonnées bancaires
Le constat est plus réservé sur le crédit d'entreprise. « C'est compliqué pour le crédit, si on regarde ça un peu froidement, on n'est pas sûr d'acheter le crédit, c'est très serré », reconnaît Henriette Le Mintier. Elle relativise toutefois : des taux de défaut proches de leur moyenne long terme et une croissance résiliente justifient selon elle en partie ces niveaux de spreads.
Dans ce contexte, la maison privilégie les maturités entre 3 et 5 ans, évite les secteurs les plus cycliques et les émetteurs les plus fragiles, et a récemment renforcé ses couvertures. « On a remis [des couvertures] il y a quelques semaines, puisqu'on voit bien que, malgré tout, on a un élastique extrêmement tendu sur les marchés du crédit », précise-t-elle.
Son segment de prédilection reste la dette subordonnée bancaire : « On aime toujours les subordonnées bancaires. Je pense que c'est un secteur où le couple rendement-risque est le plus optimal. On peut avoir des émetteurs de très bonne qualité et descendre en subordination. »
Hyperscalers et fonds boostés : la gestion active fait la différence
Autre thème abordé : la montée en puissance du financement obligataire des géants technologiques. « Les hyperscalers ont représenté 10% des émissions cette année dans le segment investment grade hors financier. Elles étaient inexistantes », souligne la gérante, qui évoque un sujet devenu incontournable pour l'ensemble du marché du crédit.
Enfin, interrogée sur la concurrence des fonds euros boostés, dont certains affichent des rendements affichés proches de 4%, Henriette Le Mintier renvoie à l'argument de la gestion active : « On en revient un peu à la gestion active et à la capacité des fonds à s'adapter au contexte et à générer plus de rendement que ces fonds-là. »
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesUn Témoin dans la Salle
Crédit : comment leur portefeuille s’est adapté à un marché plus risqué ?
Publié le 15 octobre 2026

Un Témoin dans la Salle
1 700 GW en attente : la transition énergétique est-elle dans l’impasse ?
Publié le 15 octobre 2026

Un Témoin dans la Salle
Une thématique à regarder de plus près...
Publié le 14 octobre 2026