H2O AM : un changement de régime américain qui accélère le rééquilibrage vers les émergents
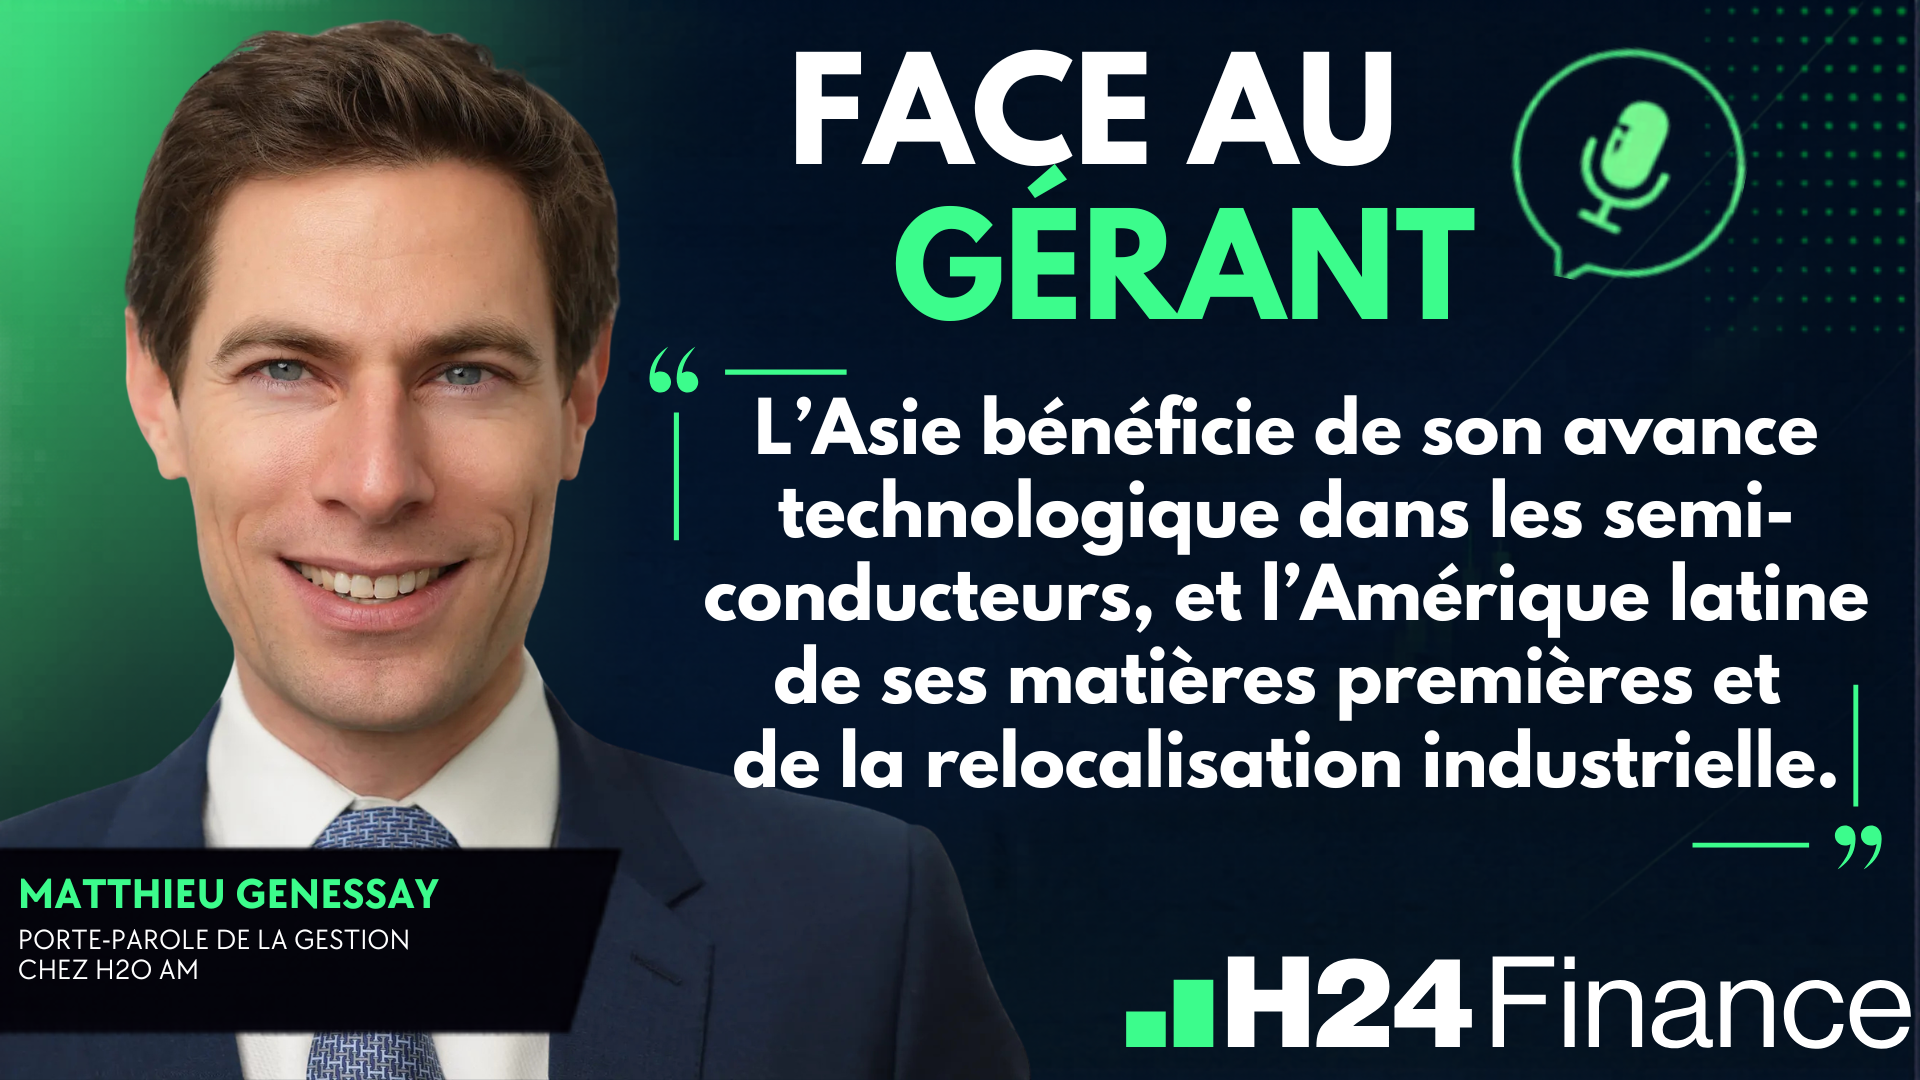
H24 a échangé avec Matthieu Genessay, Porte-parole de la Gestion chez H2O AM, sur le changement de régime de l’économie américaine, la montée des risques liés à la dette et le déplacement progressif des flux vers l’Asie et l’Amérique latine.
⏱️ Si vous n'avez que 24 secondes
📌 La croissance américaine change de nature, les investissements liés à l’IA sont de plus en plus financés par la dette, rendant la croissance plus sensible aux conditions financières.
📌 Les États-Unis font face à une concurrence accrue pour attirer les capitaux, alors que les investisseurs disposent désormais d’alternatives en Asie et en Amérique latine. Avec des taux réels positifs, les États-Unis doivent désormais payer davantage pour attirer les capitaux étrangers dont ils dépendent.
📌 H2O AM privilégie la partie courte de la courbe américaine où les hausses de taux déjà intégrées par le marché offrent un coussin important en cas de retournement, tout en restant vendeur des maturités longues.
📌 Le portefeuille repose sur une logique 50/25/25 : 50% du budget de risque est consacré à des couvertures qui performent dans un scénario de ralentissement, puis 25% à l’Asie et 25% à l’Amérique latine, au travers de stratégies diversifiées mais plus cycliques.
Une croissance américaine devenue plus spéculative
Pour H2O AM, l’économie américaine a nettement mieux absorbé le choc pétrolier que prévu. La question est de savoir s’il s’agit d’une résilience durable ou simplement d’un ralentissement différé. Le moteur économique évolue : précédemment porté par la consommation, il dépend désormais davantage des investissements massifs dans l’intelligence artificielle. Or le financement de ces derniers reposent désormais davantage sur la dette que sur les flux de trésorerie d’exploitation (« free cash-flow »).
Cette évolution rend la croissance plus sensible aux taux, au coût du financement et à la volonté des investisseurs de leur fournir du capital. Elle intervient alors que le privilège américain de se financer à faible coût est progressivement remis en question : « L’État américain doit désormais partager l’appétit des investisseurs avec les entreprises Investment Grade, qui émettent elles aussi pour financer leurs investissements » explique Matthieu Genessay.
Dans le même temps, les marchés offrent davantage d’alternatives. Les investisseurs peuvent désormais arbitrer entre actions, obligations et devises émergentes, tandis que la volatilité des actions et des taux américains est devenue plus importante.
Pour rééquilibrer ce système, Matthieu Genessay identifie trois leviers : un dollar plus faible, une demande domestique plus importante et une courbe des taux plus pentue, avec des taux courts plus bas et des taux longs plus élevés.
Une stratégie construite autour du scénario de baisse des taux courts, négativement corrélée à des stratégies plus cycliques
Sur les taux, H2O AM privilégie les maturités courtes plutôt que les obligations à très longue maturité. Ainsi, Matthieu Genessay estime que « le marché a déjà largement intégré le risque de hausse des taux courts, tandis que les niveaux d’endettement constituent désormais un risque plus important ».
H2O AM pense par ailleurs que l’inflation actuelle provient principalement de l’offre plutôt que de la demande, ce qui complique la tâche des banques centrales. Relever les taux ne fera baisser ni le prix du pétrole ni celui des puces & composants sur la mémoire. Les hausses intégrées par le marché paraissent donc excessives. Par ailleurs, en renonçant à la « forward guidance », le président de la Fed K. Warsh, réintroduit de l’incertitude certes, mais réduit les excès de consensus. C’est le paradoxe de l’incertitude : un peu plus de bruit à court terme réduit le risque systémique ; évite les excès de positionnement est une bonne nouvelle. La stratégie consiste donc à privilégier les taux courts contre les taux longs, ce qui offre, selon le Porte-parole de la Gestion d’H2O AM, une exposition « multi-scénarios ».
Cette logique dépasse le cadre des États-Unis puisque, selon lui, nous pourrions assister à un phénomène similaire en Allemagne et au Royaume-Uni.
Une allocation 50/25/25 pour couvrir l’ancien régime et participer au nouveau
H2O AM structure son portefeuille autour d’une logique 50/25/25. La moitié du budget de risque est consacrée à la couverture des risques liés à une croissance américaine plus spéculative.
Les 50% restants sont répartis entre l’Asie et l’Amérique latine, à hauteur de 25% chacune. Matthieu justifie cela en expliquant que « l’Asie bénéficie notamment de son rôle dans les semi-conducteurs et la mémoire ultra-rapide, dont l’avance technologique ne peut pas être rattrapée par le simple financement, tandis que l’Amérique latine profite de ses matières premières et de la relocalisation des chaînes de production ».
Ainsi, pour H2O AM, cette diversification ne constitue donc pas seulement un arbitrage géographique : elle traduit un changement plus profond dans la répartition du capital, des ressources et des capacités industrielles nécessaires au nouveau cycle d’investissement mondial.
H2O AM est lauréat du Grand Prix de la Finance 2026
Pour en savoir plus CLIQUEZ ICI

Autres articles
Voir tous les articlesFace au Gérant
Quand les taux dérapent, ils ont une botte secrète...
Publié le 06 octobre 2026

Face au Gérant
Le marché sous-estime deux risques majeurs...
Publié le 02 octobre 2026

Face au Gérant
De 30 millions à 4 milliards : mode d’emploi...
Publié le 14 septembre 2026